Rakamların Söylemediği · Köşe Yazısı 03
Rezervuar Köpekleri'ni izleyenler hatırlar. Film, bir soygunla değil, bir kahvaltı masasıyla açılır. Takım elbiseli sekiz adam, henüz hiçbir şey olmamışken, uzun uzun konuşur. Kahvaltı biter, hesap gelir, Joe masadan bahşiş için para toplar.
Mr. Pink payını koymayı reddeder.
Ardından masada, filmin geri kalanıyla hiçbir ilgisi olmayan bir tartışma başlar. Mr. Pink bahşişin bir zorunluluk değil takdir meselesi olduğunu, hizmetin bedelinin zaten hesapta yazdığını, kimsenin McDonald's'ta bahşiş bırakmadığını savunur. Mr. White karşı çıkar: garsonlar geçimlerini bahşişle sağlar, çünkü aldıkları ücret tek başına yetmez. Masa ikiye bölünür. Sonunda Joe, tartışmayı bir otorite hamlesiyle kapatır ve Mr. Pink'in payını kendisi koyar.
O sahnede bahşişle ilgili akla gelebilecek hemen her argüman konuşulur: ahlak, toplumsal baskı, asgari ücretin yetersizliği, emeğin görünmezliği. Bir tek soru sorulmaz.
Masadaki hiç kimse şunu sormaz: o paranın vergisini kim ödeyecek?
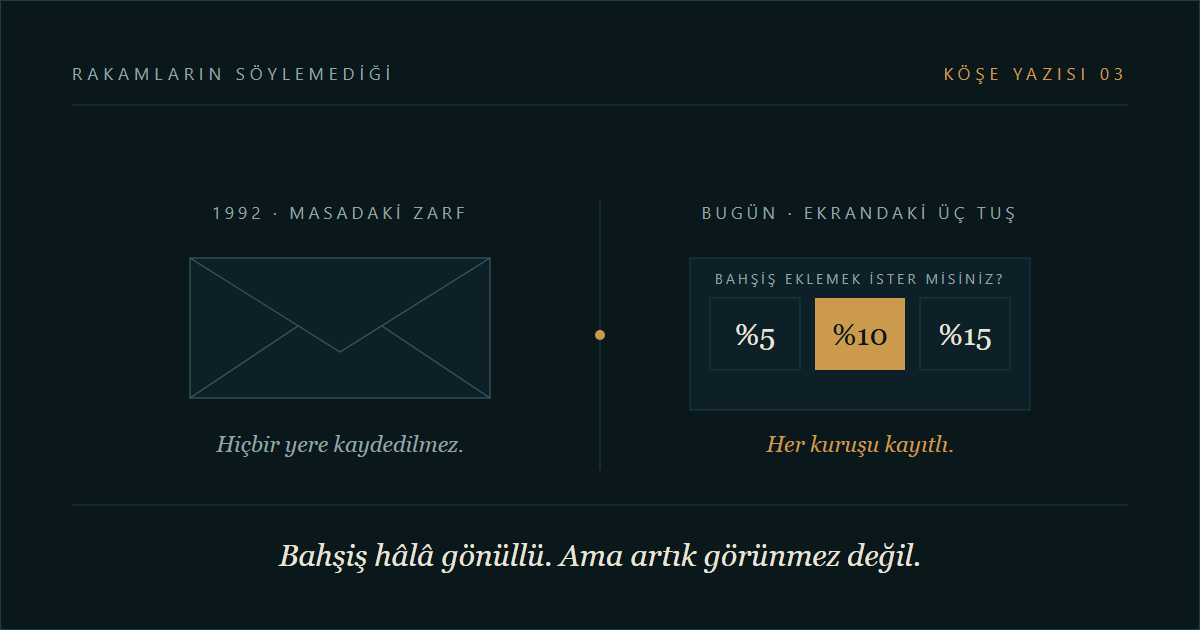
1992'de bu soruyu sormak hukuken gereksiz değildi; garsonun bahşişini ücret sayan tebliğ o tarihte çoktan yürürlükteydi. Ama masadan toplanan para bir zarfa girer, akşam paylaşılır, hiçbir yere kaydedilmezdi. Ne bordroya girerdi ne beyannameye. Bahşiş tanımı gereği değil, tahsil biçimi yüzünden görünmezdi.
Bugün müşteri ekrandaki üç tuştan birine basıyor. O anda para bir ödeme kaydına, bir ücret bordrosuna ve bir prim matrahına dönüşüyor.
Geçen ay bir restoran işletmecisi sordu:
"Biz artık bahşişi POS'tan ayrı alıyoruz, uygulama doğrudan garsona aktarıyor. Bu para hizmet bedeli değil ki. Bizim kaydımıza girmiyor, değil mi?"
Giriyor. Üstelik üç ayrı vergi kanununu ve bir de sosyal güvenlik mevzuatını ilgilendirecek şekilde.
İdare ne diyor?
Tam bu soru, 3 Şubat 2025 tarihinde Ankara Defterdarlığı tarafından cevaplandı. Cevabın adı özelge: bir mükellefin kendi durumuyla ilgili somut bir soruyu vergi idaresine yazılı olarak sorması ve idarenin buna verdiği resmî görüş. Özelge talebinde bulunan şirket, bir yazılım aracılığıyla garsonların bahşişlerinin POS cihazı ve/veya ayrı bir cep telefonu uygulaması üzerinden, teslim ve hizmet bedelinden ayrı olarak tahsil edileceğini belirterek, işletmenin diğer kazançlarından bağımsız toplanan bu tutarların nasıl vergilendirileceğini sordu.
İdare cevabı üç başlık altında verdi. Her başlıkta, ilk bakışta fark edilmeyen bir sonuç var.
Kurumlar vergisi: "Biz sadece aracıyız" savunması kapandı
Özelgede, POS cihazı ve/veya cep telefonu uygulaması üzerinden teslim ve hizmet bedelinden ayrı olarak tahsil edilen bahşişlerin şirketin kayıtlarında diğer gelir hesaplarında takip edilmesi ve çalışanlara ödenen tutarların ücret gideri olarak indirim konusu yapılmasının mümkün olduğu belirtiliyor.
Şirketin vergilendirilecek kârına net etkisi sıfır: aynı tutar gelir ve gider yazıldığı sürece ikisi birbirini götürüyor. Ama burada sessizce verilmiş bir karar var. İdare bahşişi bilanço dışında duran bir emanet olarak değil, şirketin geliri olarak nitelendiriyor. Yani para, uygulamadan geçse bile işletmenin kayıtlarından geçmiş sayılıyor.
Bu, özelgede ele alınan tahsilat modeli için "o para bizim değil, biz sadece aracıyız" savunmasının sonu demek.
Gelir vergisi: ödeme yöntemi niteliği değiştirmiyor
Gelir Vergisi Kanunu'nun 61'inci maddesi ücreti tanımlarken, ödemenin "başka adlar altında" yapılmış olmasının onun mahiyetini değiştirmeyeceğini söylüyor.
94 seri no.lu Gelir Vergisi Genel Tebliği ise çok daha eski bir dönemden, doğrudan bu mesleğe seslenerek, çalıştıkları müessesede ücret alan garsonların bu ücretlerinin yanında servis ücreti, garson ücreti veya bahşiş gibi adlarla aldıkları tutarların her iki ücretin toplamı üzerinden tevkifata tabi tutulacağını belirtiyor. Tevkifat, işverenin vergiyi maaştan keserek çalışan adına devlete ödemesi; bordrodaki "gelir vergisi kesintisi" satırı tam olarak bu.
Özelge bu zincirin üzerine tek cümlelik bir ekleme yapıyor: bahşiş ödemelerinin nakden, POS cihazı veya cep telefonu üzerinden yapılması ücret niteliğini değiştirmiyor.
Teknoloji burada hiçbir şeyi değiştirmedi. Sadece görünür kıldı.
İstisna yükselmiyor, paylaşılıyor
Özelgenin en çok yanlış okunan cümlesi şu: bir ay içinde alınan bahşiş gelirleri ve ücret niteliğindeki diğer ödemeler de dahil olmak üzere ücret gelirleri toplamına, Gelir Vergisi Kanunu'nun 23/1-18'inci maddesindeki gelir vergisi istisnası ile Damga Vergisi Kanunu'na ekli (2) sayılı tablodaki damga vergisi istisnası uygulanabiliyor. Bu istisna, 2022'den beri her çalışanın maaşının asgari ücrete denk gelen kısmını gelir vergisinden ve damga vergisinden muaf tutan düzenleme.
Kulağa iyi bir haber gibi geliyor: "bahşiş de istisna kapsamında." Değil. İstisna bahşiş için ayrıca tanınmıyor; mevcut istisna bahşişle paylaşılıyor.
Asgari ücretli bir garsonun istisnası zaten maaşıyla tükenmiş durumda. Dolayısıyla bahşişin tamamı, istisnanın bittiği yerden başlayarak vergileniyor. İstisna, bahşişi korumuyor; bahşiş istisnanın üstüne biniyor.
Buna bir de şu ekleniyor: aynı maddenin parantez içi hükmü uyarınca birden fazla işverenden ücret alanlarda istisna yalnızca en yüksek ücrete uygulanıyor. İki mekânda çalışan bir garson için ikinci işyerinden alınan bahşişin ilk lirası bile vergili.
KDV: belirleyici olan adı değil, kalemi
Özelgenin en kullanışlı ayrımı burada. İdare KDV'yi ikiye ayırıyor:
- Teslim ve hizmet bedelinden ayrı olarak POS ve/veya uygulama üzerinden ödenen bahşiş, herhangi bir teslim ya da hizmet bedeli sayılamayacağından KDV'ye tabi değil.
- Bahşiş tutarı teslim ya da hizmet bedeline eklenirse, Katma Değer Vergisi Kanunu'nun 24/c maddesi gereğince KDV'nin üzerinden hesaplandığı tutara, yani matraha dahil.
24/c maddesi zaten "servis ve benzer adlar altında sağlanan her türlü menfaat"i matraha dahil sayıyor. Yani adisyona satır olarak yazılan zorunlu servis ücretinin KDV dışında kalması mümkün değil.
Aynı 100 lira, ekranda ayrı bir tuşla alınırsa KDV'siz; adisyona eklenirse KDV'li. Belirleyici olan müşterinin niyeti ya da tutarın adı değil, hangi kalemde tahsil edildiği.
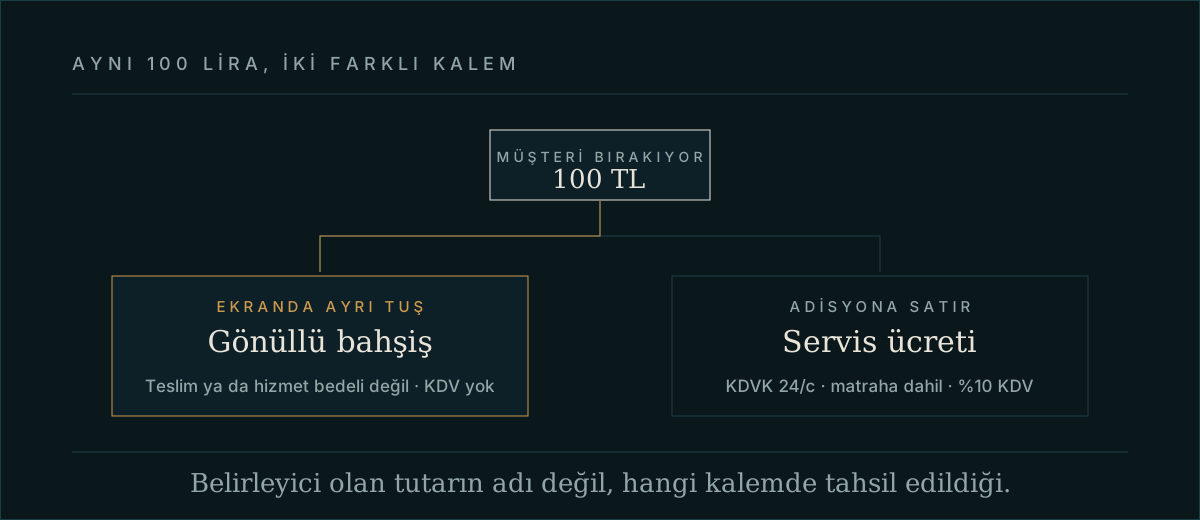 Görsel 1. Aynı tutar, iki farklı tahsilat kalemi, iki farklı vergi sonucu.
10.000 liralık bahşişten garsona ne kalıyor?
Teori yeterince açık. Asıl mesele, müşterinin bıraktığı paranın ne kadarının garsona ulaştığı.
Bir restoranda çalışan, 2026 yılı brüt asgari ücretiyle (33.030,00 TL) bordrolu bir garson düşünelim. Ocak ayında POS ve uygulama üzerinden payına 10.000 TL bahşiş düşsün.
Tabloyu okurken iki terim: matrah, verginin üzerinden hesaplandığı tutar; brüt ücretten SGK ve işsizlik primleri düşüldükten sonra kalan kısım. Damga vergisi ise ücret bordrosu düzenlendiği için alınan binde 7,59 oranındaki kesinti.
| Bahşişsiz | Bahşişli | Fark | |
|---|---|---|---|
| Brüt ücret | 33.030,00 TL | 43.030,00 TL | 10.000,00 TL |
| SGK primi işçi payı (%14) | 4.624,20 TL | 6.024,20 TL | 1.400,00 TL |
| İşsizlik primi işçi payı (%1) | 330,30 TL | 430,30 TL | 100,00 TL |
| Gelir vergisi matrahı | 28.075,50 TL | 36.575,50 TL | 8.500,00 TL |
| Hesaplanan gelir vergisi (%15) | 4.211,33 TL | 5.486,33 TL | 1.275,00 TL |
| Asgari ücret istisnası | 4.211,33 TL | 4.211,33 TL | - |
| Ödenecek gelir vergisi | 0,00 TL | 1.275,00 TL | 1.275,00 TL |
| Damga vergisi (binde 7,59) | 250,70 TL | 326,60 TL | 75,90 TL |
| Damga vergisi istisnası | 250,70 TL | 250,70 TL | - |
| Ödenecek damga vergisi | 0,00 TL | 75,90 TL | 75,90 TL |
| Net ele geçen | 28.075,50 TL | 35.224,60 TL | 7.149,10 TL |
Sonuç şu: müşterilerin bıraktığı 10.000 liranın 7.149,10 lirası garsonun cebine giriyor. Aradaki 2.850,90 lira kesintilere gidiyor.
Hikâye burada bitmiyor. Bahşiş prime esas kazanca, yani SGK priminin üzerinden hesaplandığı ücrete dahil edildiği anda işverenin de SGK ve işsizlik primi işveren payı doğuyor. 2026'da indirimsiz oranlar yüzde 21,75 ve yüzde 2; 10.000 lira üzerinden 2.375 lira ek maliyet demek. Yani işletmenin kasasından 12.375 lira çıkıyor, garsonun eline 7.149 lira geçiyor. Prim teşviki olan işverende bu maliyet biraz düşer.
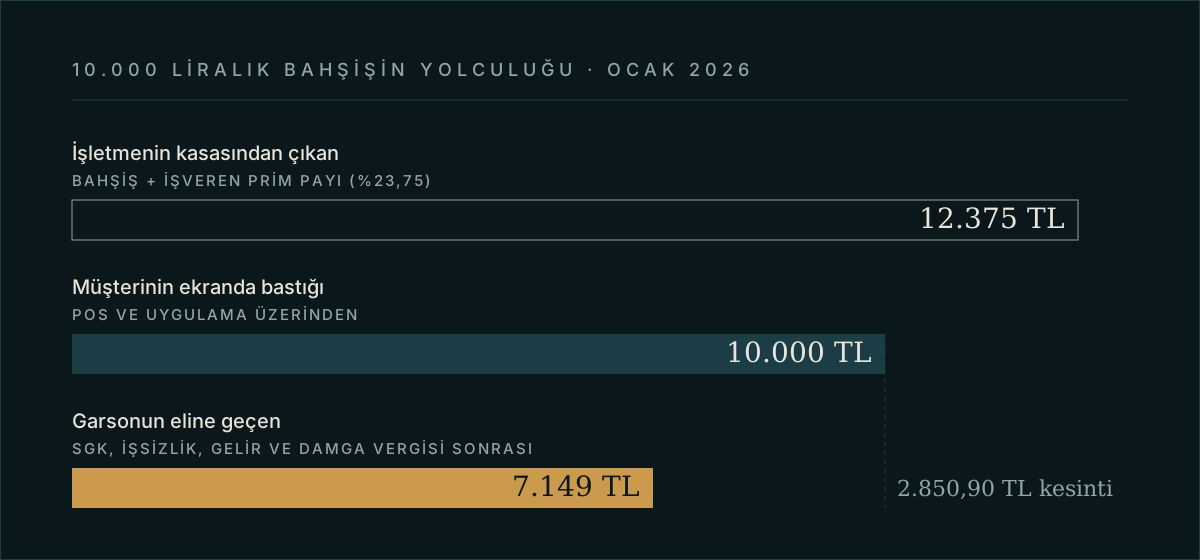 Görsel 2. Bahşişin yolculuğu: müşterinin ekranda bastığı tutar ile garsonun eline geçen tutar arasındaki fark.
Bir de KDV tarafını yan yana koyalım. Aynı 10.000 lira adisyona "servis ücreti" olarak eklenmiş olsaydı, yeme-içme hizmetlerinde uygulanan %10 KDV nedeniyle tutarın içinden yaklaşık 909 lira KDV çıkacak, işletmenin hasılatına 9.090,91 lira girecekti. Ekranda ayrı tuşla alındığında bu 909 lira doğmuyor.
Aynı paranın, aynı hizmetin karşılığında, hangi ekranda tahsil edildiğine göre farklı vergilenmesi başlı başına bir tasarım sorunu. Ama bugünkü mevzuat bunu söylüyor.
Kimsenin konuşmadığı taraf: SGK
Özelge bir vergi idaresi görüşüdür. Sosyal güvenlik boyutunu ne değerlendirir ne de bağlar. Sorunun asıl bulunduğu yer ise tam burası.
Sosyal güvenlik mevzuatının temel metni olan 5510 sayılı Kanun'un 80'inci maddesi prime esas kazançları düzenlerken istisnaları tek tek sayıyor. O listede bahşiş yok. Aynı maddede, sayılan istisnalar dışında her ne adla yapılırsa yapılsın tüm ödemelerin prime tabi tutulacağı ve diğer kanunlardaki muafiyetlerin dikkate alınmayacağı belirtiliyor.
Yargıtay'ın önüne bu soru iki kez, iki ayrı kapıdan geldi.
İlki bir garsonun davası. 2006 ile 2009 arasında çalıştığı işyerinde günlük bahşişlerinin de hesaba katılarak prime esas kazancının asgari ücretin üstünde tespit edilmesini istedi. Yerel mahkeme kabul etti, bahşişleri ekledi. Yargıtay 10. Hukuk Dairesi 2016'da bu hükmü bozdu.
Bozma gerekçesi bahşişin niteliği değildi; Daire, bahşişin prime esas kazanç olamayacağını söylemedi. Söylediği şuydu: çalışma olgusu her türlü delille kanıtlanabilir, ama ücret iddiası yazılı delil ister. İmzalı ücret makbuzu, banka kaydı, ticari defter, bordro. Bunlar yoksa tanık dinlenmez, kazanç asgari ücret sayılır.
Garson bahşişini kanıtlayamadı, çünkü zarf iz bırakmamıştı.
Karar 2016 tarihli ve o günün koşullarında tutarlı. Bugün aynı davayı açan bir garsonun elinde POS raporu, uygulama dökümü ve banka hareketi var. Yargıtay'ın aradığı yazılı delil artık müşterinin bastığı tuşla üretiliyor. 2016'da kaybedilen dava, 2026'da aynı delil kuralıyla kazanılabilir.
İkincisi bir restoran şefinin davası. Sabit maaşının yanında bahşiş havuzundan pay alıyordu; fazla mesai ücretini istedi.
İşverenin savunması, geçen ay bana sorulan sorunun neredeyse kelimesi kelimesine aynısı: havuzu çalışanlar kendi aralarında kurmuş, işveren kimin ne kadar bahşiş aldığını bilmiyor, adisyona yüzde eklenmiyor, para işverenin kontrolünde toplanmıyor.
Yargıtay 9. Hukuk Dairesi 2018'de bu savunmaya karşın şunu söyledi: "Davacının sabit ücreti yanında bahşişlerden de bir pay alarak çalıştığı anlaşılmaktadır." Ve bahşişi ücrete kattı. Fazla mesainin, bahşiş dahil ücret üzerinden ve yalnızca yüzde 50 zamlı kısmıyla hesaplanmasını istedi.
Bu bir iş hukuku kararı; prim borcunu değil, ücreti tespit ediyor. Ama "biz bilmiyorduk, biz kontrol etmiyorduk" savunmasının nerede durduğunu gösteriyor: bahşiş çalışma ilişkisinin sürekli bir parçasıysa, işverenin havuza dokunmamış olması onu ücret olmaktan çıkarmıyor.
İşte dijitalleşmenin sessizce yaptığı şey bu: POS cihazı ve uygulama, bu tartışmayı fiilen kapatıyor. Tahsilat artık her hâlükârda sistem üzerinden, yani işverenin kurduğu ve kontrol ettiği bir akış içinde gerçekleşiyor. Masadan toplanan zarfın "işçinin kontrolünde" olduğu tartışılabilirdi; POS'tan geçen tutarın böyle bir savunması yok.
Özelgeye güvenip vergi tarafını düzelten bir işveren, prim tarafında açıkta kalabilir. Vergi cephesinde doğru olan, sosyal güvenlik cephesinde yeterli değil.
Özelgenin cevaplamadığı soru
Özelge sorulan soruya cevap veriyor; sorulmayanları açıkta bırakıyor. En kritik olanı şu:
Tevkifatı kim yapacak?
Özelgenin bütün kurgusu, paranın şirketin kayıtlarından geçtiği varsayımına dayanıyor: "diğer gelir hesaplarında takip edilmesi" cümlesi bunu söylüyor. Oysa asıl yeni olan senaryo farklı. Üçüncü taraf bir uygulama bahşişi kendi sistemi üzerinden topluyor ve doğrudan garsonun hesabına aktarıyorsa, tutar işverenin ne bankasına ne POS'una uğruyor.
Aktarım biçimi bahşişin ücret olmasını ortadan kaldırmıyor; Kanun'un 61'inci maddesi hâlâ orada. Ama 94'üncü maddedeki kesinti sorumluluğu kimde? İşverenin hiç görmediği, tahsil etmediği, tutarını bilmediği bir ödeme üzerinden stopaj yapması nasıl beklenecek? Uygulamayı işleten ödeme kuruluşunun bu ödemeler bakımından sıfatı nedir?
Özelge bu ayrımı hiç kurmuyor. Kurmadığı için de, piyasada en hızlı yayılan modelin tam ortasında bir boşluk kalıyor.
Cevaplanmamış birkaç soru daha:
- Dağıtım anahtarı. Havuzda toplanan bahşişin mutfağa, komiye, bulaşıkçıya hangi oranda dağıtılacağı ve bunun nasıl belgeleneceği düzenlenmemiş.
- Dönem kayması. Ayın son günü tahsil edilip ertesi ay dağıtılan bahşiş hangi ayın bordrosuna, istisnasına ve prim matrahına girecek?
- Komisyon. POS veya uygulama komisyonu bahşişten düşülüyorsa ücret ve prim matrahı müşterinin ödediği brüt tutar mı, garsona ulaşan net tutar mı?
Bir not daha: özelge metninde soru restoran ve garson üzerine kurulmuşken, cevap bölümünde "Şirketinize ait otellerde çalışan personele" ve "çalışanların restorandan aldıkları ücretlerle" ifadeleri yan yana geçiyor. Daha önce verilmiş bir otel özelgesinden aktarılmış gibi duruyor. Bu benim çıkarımım; özelgede böyle bir açıklama yok. Cevabın doğruluğunu da değiştirmiyor; ama özelge müessesesinin ne kadarının kurumsal hafıza, ne kadarının şablon olduğu sorusunu masada bırakıyor.
Böyle bir soru gelirse
Tahsilat kalemini netleştirin. Adisyona eklenen zorunlu servis ücreti ile ekranda ayrı tuşla alınan gönüllü bahşiş iki farklı işlemdir. Muhasebede, POS raporlarında ve menü/adisyon metninde bu ayrımın izlenebilir olması gerekir. "Servis ücreti", "hizmet bedeli", "zorunlu yüzde" ibareleri KDV'yi tetikler.
Bordroda ayrı kalem açın. Bahşişin hangi çalışana, hangi ayda, ne tutarda düştüğü bordroda görünmelidir. İstisna hesabı aylık toplam üzerinden yapıldığı için bu ayrım denetimde ilk sorulacak şeydir.
Havuz dağıtım esaslarını yazılı hale getirin. Dağıtım anahtarı iş sözleşmesinin veya iç yönergenin eki olsun. Sözlü teamül, denetimde ispat aracı değildir.
Üçüncü taraf uygulama kullanıyorsanız sözleşmeye ve paranın fiilen izlediği yola birlikte bakın. Sözleşme kanundan doğan vergi ve prim sorumluluğunu değiştiremez; ama işverene hangi raporlamanın ne zaman ve hangi ayrıntıda yapılacağı, komisyonun hangi taraftan düşüleceği ve mutabakatın nasıl kurulacağı sözleşmede açıkça yazmalı.
SGK tarafını ayrıca değerlendirin. Vergi özelgesi prim yükümlülüğü bakımından koruma sağlamaz.
Özelgenin kimi koruduğunu unutmayın. Özelge, talep edeni ve onun anlattığı olayı korur. Başkasının aynı özelgeye dayanması, Vergi Usul Kanunu'nun 369'uncu maddesindeki yanılma korumasından, yani idarenin yazılı görüşüne güvenerek hareket eden mükellefe ceza kesilmemesi kuralından yararlanmasını tek başına sağlamaz. Olayınız farklıysa kendi özelgenizi isteyin.
Görünmez olan, artık değil
Rezervuar Köpekleri'nin o masasında toplanan para hiçbir yere kaydedilmiyordu. Tartışma tamamen ahlak üzerineydi: bahşiş vermek zorunda mıyız, vermezsek ne olur, garsonun hakkı nedir? Kimse hesap kitap yapmıyordu, çünkü yapılacak bir hesap yoktu. Zarf masadan kalkıyor ve sistemin dışına çıkıyordu.
Bugün o zarfın yerini ekrandaki üç tuş aldı. Tartışma hâlâ aynı tartışma; bahşiş hâlâ gönüllü, hâlâ takdire bağlı, hâlâ hizmetin karşılığı sayılıp sayılmayacağı belirsiz.
Değişen tek şey, artık her kuruşunun kayıtlı olması.
Bahşiş hâlâ gönüllü. Ama artık görünmez değil.
Kaynaklar
- 193 sayılı Gelir Vergisi Kanunu, m. 40, 61, 94, 103, 104 ve 23/1-18.
- 3065 sayılı Katma Değer Vergisi Kanunu, m. 1/1, 4/1, 20 ve 24/c.
- 5520 sayılı Kurumlar Vergisi Kanunu, m. 6.
- 488 sayılı Damga Vergisi Kanunu, (2) sayılı tablo, IV/34.
- 5510 sayılı Sosyal Sigortalar ve Genel Sağlık Sigortası Kanunu, m. 80.
- 94 ve 319 seri no.lu Gelir Vergisi Genel Tebliğleri.
- Ankara Defterdarlığı Gelir Kanunları Gelir Vergileri Grup Müdürlüğü, 03.02.2025 tarihli özelge, "Pos cihazı veya cep telefonu uygulaması üzerinden alınan bahşişlerin vergilendirilmesi".
- Yargıtay 10. Hukuk Dairesi, 08.03.2016, E. 2016/365, K. 2016/2637 (bahşişin prime esas kazanca eklenmesinde yazılı delil şartı).
- Yargıtay 9. Hukuk Dairesi, 06.12.2018, E. 2015/26279, K. 2018/22549 (sabit ücret yanında bahşiş alan çalışanda fazla mesainin bahşiş dahil ücret üzerinden yüzde 50 zamlı hesaplanması).
- 4857 sayılı İş Kanunu, m. 32 ve 41.
- 213 sayılı Vergi Usul Kanunu, m. 369 ve 413.
- Çalışma ve Sosyal Güvenlik Bakanlığı, 2026 yılı asgari ücretin net hesabı ve işverene maliyeti tablosu.
Dr. Hasan Dönmez
Bu yazıya dair bir soru ya da elinizde bir dosya varsa yazın →