Rakamların Söylemediği · Köşe Yazısı 04
Lincoln Avukatı'nı izleyenler hatırlar. Mickey Haller'ın bürosu yoktur; Lincoln'ünün arka koltuğunda çalışır, şoförü Earl arabayı sürerken dosya okur. Filmin ilk sahnelerinden birinde otoyol kenarında bir motosiklet çetesi arabayı durdurur. Çetenin reisi, tutuklu arkadaşlarının davasına devam etmesi için Mickey'ye bir tomar nakit uzatır. Mickey parayı sayar, cebine koyar, araba yoluna devam eder.
O parayı gören tek şey Earl'ün dikiz aynasıdır.
Mickey'nin dünyasında ücret nakittir, makbuz yoktur, hesap yoktur. Sonraki müvekkili, zengin Louis Roulet, bunun tam tersidir: aile avukatı, banka havalesi, her şey kayıtlı. Filmin gerilimi bu iki dünyanın çarpışmasından çıkar, ama bugünkü yazının konusu o gerilim değil. Konu şu: Mickey'nin cebine koyduğu para 2026'da Türkiye'de bir avukatın hesabına yatsaydı, altı ay sonra ona kim ne sorardı?
 Görsel 1. Lincoln Avukatı (The Lincoln Lawyer), yön. Brad Furman, 2011.
Cevap artık biliniyor. 2026 yılında avukatlar toplu hâlde izaha davet yazısı aldı. Gelir İdaresi Başkanlığı Grup Başkanı İmdat Türkay, Ocak ayında yayımlanan yazısında yöntemi açıkça anlatıyor. Avukatlar dâhil bazı serbest meslek erbabı için banka hesaplarından ve çalışanlarının banka hesaplarından hareketle tespit yapılıyor. Beyan dışı kalan kazanç izaha davetle gönüllü uyum kapsamında beyana çağrılıyor. Mart ayında yaklaşık 16.500 kişiye gider analizine dayalı yazı gönderildiği yazıldı. Bu yazıları alan herkes için geçerli olan uyarı şu: hesaba para girmesi bir para hareketinin varlığını gösterir; tek başına vergiye tabi gelir elde edildiğini göstermez.
Bu yazıda önce avukatın hesabına ne yattığına, sonra idarenin hangi bilgilere ulaşıp ne sorduğuna, ardından Danıştay'ın avukat ve serbest meslek dosyalarında çizdiği sınıra bakıyorum. Kararlar, yalnızca tutarı görmenin yetmediğini, kaynağın, faaliyetin ve delillerin birlikte değerlendirilmesi gerektiğini gösteriyor.
Avukatın hesabına ne yatar?
Bir avukatın hesabı, başka hiçbir mesleğe benzemeyen bir karışım taşır. Aynı hesaba beş ayrı nitelikte para girer ve vergi her birine farklı davranır.
Vekâlet ücreti. Müvekkilden alınan ücret serbest meslek kazancıdır. Gelir Vergisi Kanunu'nun 67'nci maddesi kazancı tahsil esasına bağlar: para hesaba girdiği, çeke ya da nakde dönüştüğü anda elde edilmiş sayılır, serbest meslek makbuzu o anda düzenlenir, KDV o dönemin beyannamesine girer. Ücretin sözleşmede yazması yetmez; ödendiği ay belirleyicidir.
Karşı vekâlet ücreti. Mahkeme kararı ya da icra takibiyle karşı taraftan alınan ücret de kazançtır. Belgenin kimin adına düzenleneceği, ödemenin doğrudan mı yoksa icra dairesi aracılığıyla mı yapıldığına bağlı. Gelir vergisi tevkifatı ise ödemeyi yapanın Gelir Vergisi Kanunu'nun 94'üncü maddesi kapsamında tevkifat sorumlusu olup olmadığına göre belirleniyor. İdarenin görüşüne göre kararda "KDV hariç" ifadesi yoksa hükmedilen tutar KDV dâhil kabul edilir.
Müvekkil adına tahsil edilen para. İcra dosyasından gelen asıl alacak, faiz ve masraf avukatın değil, müvekkilin parasıdır. Antalya Vergi Dairesi Başkanlığı'nın 2011 tarihli özelgesi bunu net söylüyor. Avukatın POS ya da hesap üzerinden müvekkili adına tahsil ettiği tutarlardan yalnızca avukatlık ücretine karşılık gelen kısım serbest meslek kazancıdır. Asıl alacak, faiz ve masraflar kazanç değildir. Bunlar için makbuz düzenlenmez.
Masraf avansı. Gelir Vergisi Kanunu'nun 67'nci maddesi bunu ayrıca düzenliyor: vergi, resim, harç, keşif, şahitlik, bilirkişilik ve ekspertiz gibi hususlara harcanmak üzere müvekkilden alınan ve tamamen bu hususlara harcanan para kazanç sayılmaz. Kural iki şart taşıyor. Para bu amaçla alınmış olacak ve tamamen bu amaçla harcanmış olacak. Harcanmayıp avukatta kalan kısım kazançtır.
Mesleğin dışındaki para. Borç, aile transferi, bir taşınmazın satış bedeli, başka bir gelirin dolaşımı. Bunlar genel kurala tabi. Para hareketi gelir değildir, ama açıklaması belgesiyle yapılır. Katıldığımız izaha davet görüşmelerinde, aile içi transferler, tapuya dayanan satış bedelleri ve noter belgesine bağlanmış işlemler, belgesi masaya konduğunda doğrudan kabul edildi; tartışma hiç açılmadı.
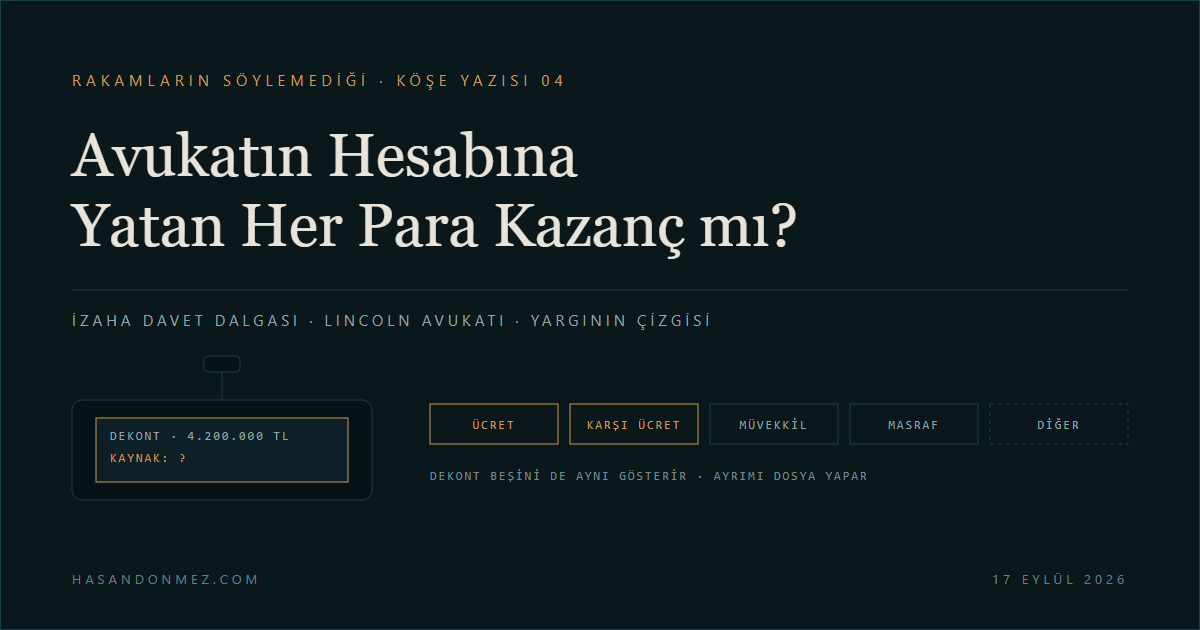
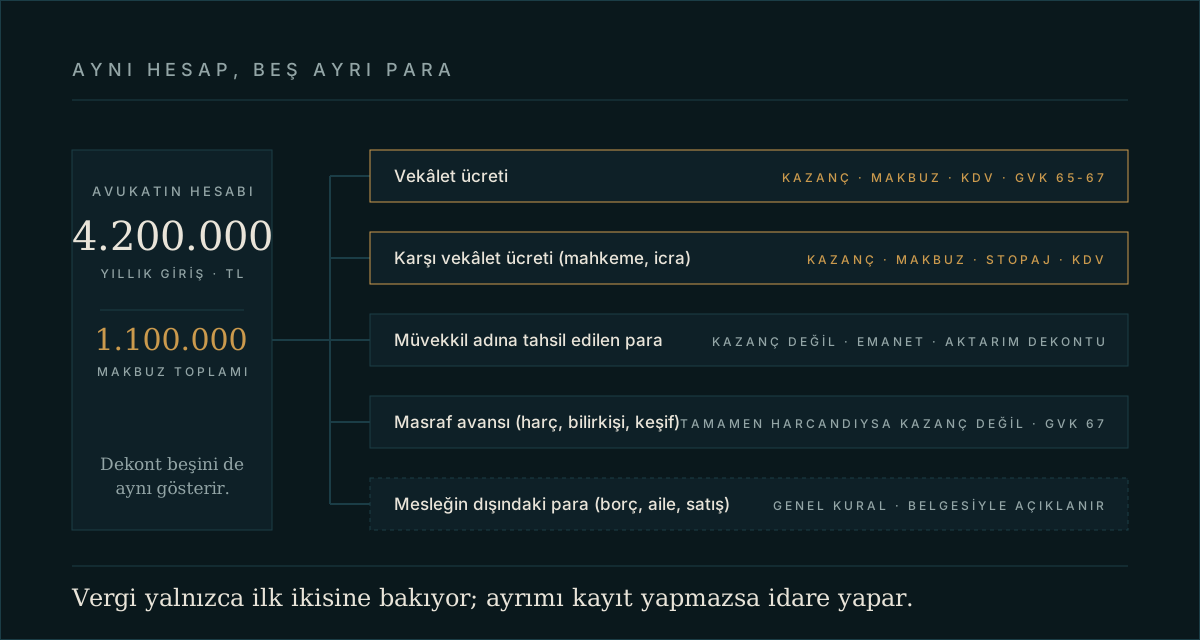 Görsel 2. Aynı hesap, beş ayrı para. Vergi yalnızca ilk ikisine bakıyor; sorun, dekontta beşinin de aynı görünmesi.
Sorun tam burada başlıyor. Dekont bu beş kalemi ayırt etmez. İcra dairesinden gelen 900.000 liranın ne kadarının müvekkil alacağı, ne kadarının vekâlet ücreti olduğu dekontta yazmaz. Ayrımı avukatın kayıtları yapar. Kayıt yoksa ayrımı idare yapar.
İdarenin varsayılanı bellidir.
İdare neye bakıyor, ne soruyor?
Bankaların bilgi verme yükümlülükleri yeni değil. Yeni olan, banka verisinin elektronik serbest meslek makbuzuyla aynı ekranda karşılaştırılabilmesi. Avukat için hesap şu. Yıl içinde hesaplara giren toplam tutar bir yanda, düzenlenen makbuzların toplamı öte yanda. Aradaki fark idare için bir sorudur. Bazen bir ön tespittir.
Banka verisi: Bankalar, Vergi Usul Kanunu'nun bilgi verme hükümleri çerçevesinde hesap hareketlerine ilişkin bilgileri idareye sunabiliyor. Avukat dosyalarında bir adım daha var: Türkay'ın yazısı, avukatın yanında çalışanların hesaplarının da tespite dâhil edildiğini söylüyor. Kâtibin ya da stajyerin hesabına yatan müvekkil ödemesi, avukatın hesabına yatmış gibi değerlendirilebiliyor. İncelemede bir kanal daha açılıyor. Ödemeyi yapan kurumlara, örneğin sigorta şirketlerine gönderilen bilgi isteme yazıları. Karşı taraf, avukata ne ödediğini kalem kalem bildiriyor.
Noter ve UYAP kaydı: Avukatlık vekâletnamelerinin büyük bölümü noterliklerde düzenleniyor; 1 Mart 2016 sonrasında düzenlenen vekâletnameler vekâlet veren tarafından e-Devlet üzerinden sorgulanabiliyor. Noterlik, UYAP ve benzeri kurumlardaki kayıtlar da ilgili kurumdan bilgi istenmesi veya kurumlar arası veri paylaşımı kapsamında vergi idaresinin inceleme ve tespitlerine konu olabiliyor. Uygulamada tablo şöyle kuruluyor. Avukat adına düzenlenmiş vekâletname sayısı bir yanda, UYAP'taki dava, icra ve arabuluculuk dosyaları öte yanda, düzenlenen makbuz sayısı karşısında. Aradaki fark, "her vekâletname bir iş, her iş bir ücret" varsayımıyla eksik hasılata çevriliyor. Bu varsayımın gelir vergisi ve KDV yönünden sonuçları farklı. Aşağıda ayrıca ele alıyorum.
MASAK yükümlülükleri: Kimlik tespiti ile işlemin amacı ve kaynağının araştırılması aynı yükümlülük değildir. Tedbirler Yönetmeliği'ndeki genel işlem tutarı eşiği 185.000 TL'dir. Bağlantılı işlemler toplam olarak değerlendirilir. Sürekli iş ilişkisi kurulması ve şüpheli işlem bildirimini gerektiren durumlar gibi hâllerde ise tutar gözetilmez. Bu tutar, altında kalan her işlemin sorgusuz yapılacağı bir güvenli alan oluşturmaz.
Tevsik zorunluluğu: 459 Sıra No.lu Tebliğ'in kapsam ve istisnaları çerçevesinde, 30.000 TL'yi aşan tahsilat ve ödemelerin aracı finansal kurumlar kanalıyla yapılması gerekir. Avukatlık ücreti de bu kapsamda. Müvekkilin ücreti banka gişesinden doğrudan avukatın hesabına yatırması ile parayı avukata elden verip avukatın sonradan kendi hesabına yatırması farklıdır. İkinci işlem, önceki elden ödemenin tevsik aykırılığını gidermez. Ancak bu aykırılık, işlemin bütün delil değerini ortadan kaldırmaz veya tutarı kendiliğinden kayıt dışı gelire dönüştürmez.
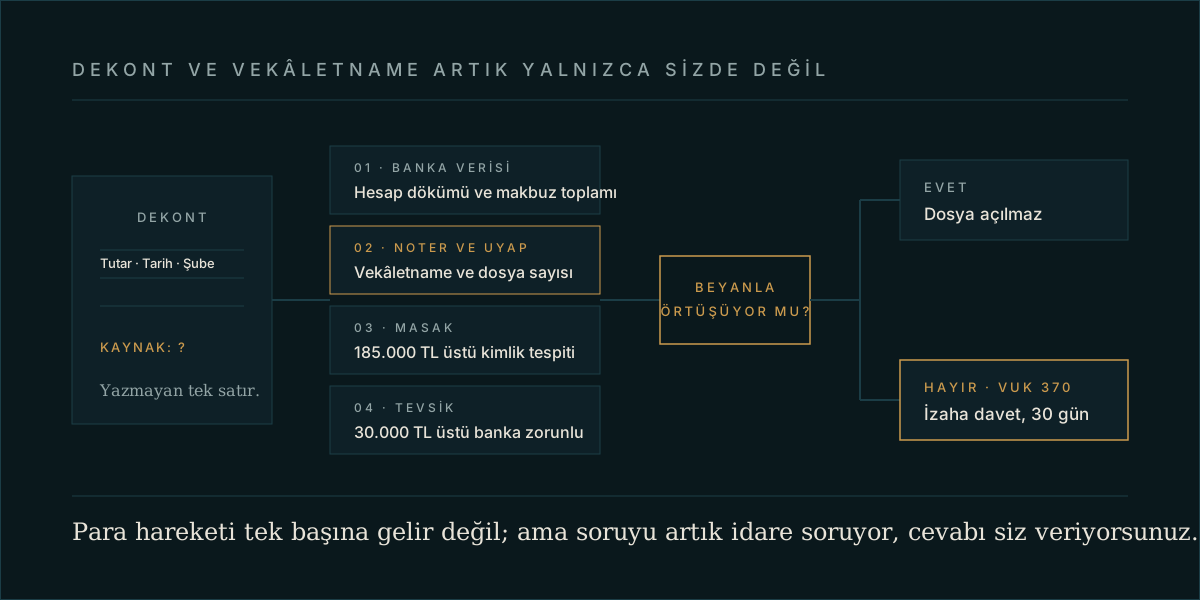 Görsel 3. Dekont ve vekâletname artık yalnızca sizde değil. Dört kayıt, bir soru.
İdare bir ön tespitten hareketle Vergi Usul Kanunu'nun 370'inci maddesi kapsamında izaha davet yoluna başvurabilir. Yazının tebliğinden itibaren otuz gün içinde açıklama yapılabilir. Vergi ziyaına yol açılmadığı anlaşılırsa, davet konusu tespitle ilgili olarak vergi incelemesine veya takdir komisyonuna sevk yapılmaz. Yapılan izahın yeterli bulunmaması üzerine bu sonucun mükellefe bildirildiği tarihten itibaren otuz gün içinde beyannamelerin verilmesi veya düzeltilmesi ve vergilerin izah zammıyla ödenmesi hâlinde vergi ziyaı cezası yüzde 20 oranında uygulanır. Katıldığımız görüşmelerde ise bu yol işletilmedi. Açıklanamayan tutar için pişmanlıkla beyanname verildi, vergi ziyaı cezası kesilmedi ve yalnızca pişmanlık zammı ödendi.
Bu yolun kanundaki kilidi de var. 519 Sıra No.lu Tebliğ'e göre resmî izaha davet yazısı tebliğ edildikten sonra, davet konusuyla sınırlı olarak, Vergi Usul Kanunu'nun 371'inci maddesindeki pişmanlık hükümlerinden yararlanılamıyor. Pişmanlık, mükellefin kendi iradesiyle başvurduğu yol. Cezası yok, yalnızca pişmanlık zammı var. Kâğıt üzerinde izaha davet bu kapıyı kapatıp yüzde 20 cezayı dayatması gereken yol. Sahada gördüğümüz ise tersi. İdare pişmanlık beyanını kabul etti ve ceza kesmedi. Bunu bir güvence değil, bir gözlem olarak yazıyorum; kanun metni değişmedi, uygulama mükellef lehine esnedi. Elinizdeki kâğıdın türü yine de önemli. Ön görüşme daveti ile 370'e ve 519'a atıf yapan resmî tebliğ arasındaki fark, idarenin bu esnekliği sürdürmediği gün cezanın olup olmamasını belirleyecek.
Örnek: Avukat Ayşe Hanım'ın hesabına bir yılda 4.200.000 TL girmiş, aynı yıl düzenlediği makbuzların toplamı 1.100.000 TL. İzaha davet yazısı bu farkı soruyor. Ayşe Hanım otuz gün içinde şunu gösteriyor. 2.600.000 TL, on iki icra dosyasından müvekkilleri adına tahsil edilip aynı hafta müvekkil hesaplarına aktarılmış. Dosya numaraları ve aktarım dekontları ekli. 300.000 TL harç, bilirkişi ve keşif için alınmış ve makbuzlarıyla harcanmış. 200.000 TL kardeşinden borç; sözleşmesi ve geri ödeme dekontu ekli. Kalan fark makbuz toplamıyla örtüşüyor. İzah yeterli bulunur ve vergi ziyaı olmadığı anlaşılırsa, davet konusu tespit yönünden inceleme yapılmaz. Bu örnekte idarenin sorusu haklı, cevap da haklı. İkisini birleştiren şey kayıt.
Her açıklama talebi ise izaha davet değildir. Bilgi isteme yazısı, izaha davet yazısı ve incelemeye başlama bildirimi farklı işlemlerdir. Bir yazıya cevap verirken önce hukuki dayanağına ve tebliğ tarihine bakılmalıdır. Vergi incelemesine başlanması da tek başına vergi veya ceza doğurmaz. Bunun için inceleme sonucunda gerekli tespitlerin yapılması gerekir.
Sahadan: on beş avukat, bir masa
Bu yazıyı masa başında yazmıyorum. Yakın zamanda on beş kadar avukatla birlikte bu görüşmelerden birine katıldım. Kanun metninde görünmeyen, ama masada belirleyici olan şey uygulamanın biçimi.
Görüşme, hesap dökümündeki girişlerle makbuz toplamı arasındaki farkın üzerinden yürüyor. Avukat açıklayabildiği kalemleri belgesiyle ayırıyor. Müvekkil parası, masraf avansı, mesleğin dışındaki para. Geriye kalan, açıklanamayan ya da idarenin kabul etmediği tutar. Bir rakamda anlaşıldığında hesap iki vergiye ayrı ayrı işleniyor:
- KDV tarafında açıklanamayan tutarın KDV dâhil mi yoksa KDV hariç mi olduğu sözleşme, ödeme belgesi ve işlemin niteliğine göre belirleniyor. Tutar KDV dâhil kabul edilirse vergi iç yüzde yöntemiyle ayrıştırılıyor; KDV hariç ücret olduğu belirlenirse vergi ayrıca hesaplanıyor. Gelir vergisindeki gider veya maliyet kabulü KDV matrahından indirilmiyor.
- Gelir vergisi tarafında ise katıldığımız görüşmelerde aynı tutarın yüzde 50'si gider kabul edildi ve matraha yalnızca yarısı alındı. Bu oran kanundan, tebliğden veya genel düzenleyici bir işlemden kaynaklanmıyor; yalnızca bazı somut dosyalarda benimsenen idari bir kabul niteliğinde ve başka bir dosyada uygulanması talep edilebilir bir hak değil.
- Ceza kesilmedi. Düzeltme beyannamesi Vergi Usul Kanunu'nun 371'inci maddesindeki pişmanlık hükümleriyle verildi: vergi ziyaı cezası uygulanmadı, vergi pişmanlık zammıyla on beş gün içinde ödendi ve görüşme konusu fark bu şekilde beyana konu edildi. Kanun metnindeki yüzde 20 cezalı yol bu görüşmelerin hiçbirinde işletilmedi; ancak bu uygulama başka dosyalar bakımından bir güvence oluşturmuyor.
İki il arasında biçim farkı var. Antalya'da anlaşılan tutar bir kâğıda yazılıp avukata veriliyor. Beyannameyi o rakamla avukat düzenliyor. Ankara'da aynı hesap tutanağa bağlanıyor. Sonuç aynı, izi farklı. Tutanak, sonradan "neden bu rakam" sorusuna belge; kâğıt, avukatın kendi dosyasında kalan bir not.
| Antalya | Ankara | |
|---|---|---|
| Anlaşılan tutarın kaydı | Kâğıda yazılıp veriliyor | Tutanağa bağlanıyor |
| KDV | Kalan tutar matraha aynen | Kalan tutar matraha aynen |
| Gelir vergisi | Yüzde 50 maliyet, yarısı matraha | Yüzde 50 maliyet, yarısı matraha |
| Beyan yolu | Pişmanlık; yüzde 20 cezalı yol işletilmedi | Pişmanlık; yüzde 20 cezalı yol işletilmedi |
| Beyanname | Pişmanlıkla (VUK 371) | Pişmanlıkla (VUK 371) |
| Vergi ziyaı cezası | Yok; pişmanlık zammı var | Yok; pişmanlık zammı var |
| Sonradan inceleme | Garanti yok; sevk görülmedi | Garanti yok; sevk görülmedi |
Bir uyarı gerekli. Düzeltme beyannamesi verilmesi, sonradan inceleme yapılmayacağının garantisi değil. Kanun bunu vaat etmiyor. Nitekim bazı avukatlar izah süreci henüz sürerken incelemeye alındı; bu da farklı bir deneyim. Vergi Denetim Kurulu dosyayı vergi dairesinin görüşmesinden bağımsız olarak kendisi çekebiliyor ve o noktada masadaki süreç incelemenin gölgesinde kalıyor. Saha deneyimi ise düzeltme veren avukatların incelemeye ya da takdire sevk edilmediği yönünde. Bu bir hukuk kuralı değil, bir gözlem, ama görüşmeye giren herkesin bilmesi gereken bir gözlem.
Yazının sonunda değineceğim varlık barışı için burada bir parantez açmak istiyorum. Tutanağı imzalayan ve ardından varlık barışından yararlanan bir mükellefe özel usulsüzlük cezası kesildi ve dosya takdir komisyonuna sevk edildi. Varlık barışı, ilk aşamada özel usulsüzlük cezasını kurtarmadı. İdareye yazdığımız dilekçelere olumsuz dönüş geldi; Gelir İdaresi'nin bu konuda çok sayıda dilekçe aldığını ve yakın zamanda bir görüş açıklayacağını öğrendik. Kendi mükelleflerimiz için vergi hatası kapsamında başvurduk. Henüz cevap gelmediği için bu konuda oturmuş bir kanaatimiz yok. Varlık barışı kapsamında kesilen özel usulsüzlük cezalarını ise yargıya taşıdık. Şimdilik bilinmesi gereken şu. Varlık barışı, tutanakla tespit edilmiş bir makbuz düzenlememe fiilini kendiliğinden silmiyor.
Bir de masaya girmeden yapılacak hesap var. Yüzde 50 maliyet kabulü, açıklanamayan tutarın tamamının gelir sayılmasından iyidir, ama belgesi olan bir müvekkil aktarımının ya da masraf avansının masada "kalan tutar" içinde bırakılmasından kötüdür. Görüşmeye götürülen dosyada ne kadar çok kalem belgesiyle ayrılmışsa, yüzde 50'nin uygulandığı tutar o kadar küçülür.
Masadaki pazarlık oranla değil, ayrıştırmayla kazanılıyor.
Uzlaşma olmazsa
Uzlaşma olmazsa sizi bekleyen iki yol var: takdir komisyonuna sevk ya da vergi incelemesi. Takdir komisyonu, elindeki banka ve makbuz verisinden hareketle matrahı belirleyebilir. Bu aşamada belge ve açıklama sunulabilse de uyuşmazlığın esaslı biçimde tartışıldığı aşama çoğu zaman ihbarnamenin tebliğinden sonraki uzlaşma veya dava süreci olur. İnceleme ise daha ağır işler ve masada tartıştığınız her şeyi yeniden, bu kez belgesiyle önünüze getirir.
İncelemede karşılaşacağınız şey şu. Veri artık dört kanaldan gelir. Banka hesapları, Adalet Bakanlığı'ndan istenen UYAP dosya listesi, ödeme yapan kurumlara gönderilen bilgi isteme yazıları ve o kurumların muhtasar beyannameleri. Masada "kalan tutar" dediğiniz rakam, dosya numarasıyla, ödeyen kurumun adıyla ve ayıyla tutanağa yazılır. Sigorta şirketinden tazminatla birlikte gelen ve müvekkile aktarılırken kesilen pay, tahsil edilmiş ücret sayılır. Sözleşmede "KDV hariç" yazıyorsa KDV o tutarın üstüne hesaplanır. Masraf avansı ve belgesiz gider yine kabul edilebilir, ama pazarlıkla değil tutanaktaki beyanınızla; o beyan sonra sizi bağlar.
Faturası da masadakinden farklı. Matrah farkı üzerinden bir kat vergi ziyaı cezası gündeme gelir. Düzenlenmeyen her makbuz yönünden ise ilgili yıldaki asgari tutar, işlem tutarına bağlı oran ve yıllık üst sınır dikkate alınarak özel usulsüzlük cezası hesaplanabilir. Çok sayıda işlem bulunan dosyalarda ceza yıllık üst sınıra ulaşabilir. Kayıt dışı hasılat tek başına kaçakçılık fiili sayılmaz; üç kat ceza için Vergi Usul Kanunu'nun 359'uncu maddesi kapsamındaki bir fiilin ayrıca ortaya konulması gerekir. Ağustos 2024'ten sonra başlayan incelemelerde vergi aslı tarhiyat öncesi uzlaşma kapsamında değil. O kapı cezalar için açık. Görüşme aşamasında pişmanlıkla beyana konu edilebilen bir fark, incelemede vergi ziyaı cezası, özel usulsüzlük cezası ve dava maliyeti doğurabilir.
Aradaki fark, masaya belgeyle oturmanın bedeline neredeyse her zaman değer.
Bu bölümde anlattıklarım, sahada tamamlanmış incelemelerde karşı karşıya kaldığımız durumlardır. Her inceleme aynı seyretmez. İnceleme elemanının yaklaşımı, dosyanın verisi ve tutanağa girenler sonucu değiştirir. Burada yazılanları bir tarife değil, karşılaşılabileceklerin çerçevesi olarak okuyun.
Yargı ne diyor?
Avukat ve serbest meslek dosyalarında: araştırmayan tarhiyat ayakta kalmıyor
Avukatın EFT hesabı. Bir avukat hakkında, avukatlık faaliyetinden elde ettiği hasılatı belge düzenlemeden beyan dışı bıraktığı iddiasıyla 2010 yılı için cezalı gelir vergisi tarh edilmiş ve özel usulsüzlük cezası kesilmiş. İnceleme raporu, avukatın EFT hesabına yatan bütün tutarları gelir kabul etmişti. Vergi mahkemesi tarhiyatı kaldırdı. Hesaba para yatıranlar nezdinde inceleme yapılmamıştı. Paranın hangi sebeple yatırıldığı, hak edilen vekâlet ücreti mi yoksa müvekkillerden alınan masraf mı olduğu tespit edilmemişti. Para yatıranlarla avukat arasında vekil-müvekkil ilişkisi bulunup bulunmadığı da araştırılmamıştı. Danıştay 4. Dairesi 22 Eylül 2020 tarihli kararıyla bu kararı onadı. [1]
Bu karar, avukat dosyaları için kalıbı veriyor. İdare, hesaba yatan parayı gelir sayacaksa üç şeyi araştırmak zorunda: parayı kimin yatırdığı, hangi iş için yatırdığı ve avukatla arasında vekâlet ilişkisi olup olmadığı. Üçü de araştırılmadan yapılan tarhiyat, tutar ne kadar büyük olursa olsun, yetersiz tespite dayalı sayılıyor.
Mali müşavirin hesabı. Aynı ilke bir başka serbest meslek erbabı için tekrarlandı. Kararın olay anlatımında mali müşavirin 2007 yılı için 30.715,12 TL gelir vergisi matrahı beyan ettiği, hesaplarına 442.757,38 TL girdiği belirtiliyor. Bu iki rakam doğrudan karşılaştırılabilir kalemler değil: biri vergi matrahı, diğeri hesap girişleri toplamı. İdare bazı tutarları dışarıda bıraktıktan sonra 361.643,05 TL'yi kayıt dışı kabul etmiş. Danıştay 3. Dairesi, 28 Şubat 2024 tarihli kararında mevcut tespitleri yeterli bulmayarak davayı reddeden vergi mahkemesi kararını oy çokluğuyla bozdu. Dosyada 17 kişiden 120 işlemle para girişi, 28 çek ve çeşitli açıklamalar vardı. İnceleme elemanı ev satışından gelen 50.000 TL'yi ve makbuzla eşleşen tahsilatları eleştiri dışında bırakmış, kalan tutarı kayıt dışı saymıştı. Buna rağmen, beyan dışı kazancın varsayım veya kanaatle değil, yeterli inceleme ve somut bilgi ve belgelerle ortaya konulması gerektiği vurgulandı. [2]
Bu dosyada dikkat çeken ayrıntı, inceleme elemanının kullandığı ölçü: para hareketinin olduğu ayda o müvekkile makbuz düzenlenmişse açıklama kabul edilmiş, düzenlenmemişse reddedilmiş. Danıştay bu ölçüyü tek başına yeterli bulmadı, ama ölçünün kendisi, idarenin avukat hesabına nasıl baktığını gösteriyor. Makbuz ile dekont aynı ayda eşleşiyorsa soru kapanıyor.
Kasadan bankaya. Genel ilkeyi Danıştay Vergi Dava Daireleri Kurulu 30 Nisan 2025 tarihli kararında koydu: defter ve belge düzenine uyan mükellef, kayıtlarının doğruluğu yönünden ilk görünüş karinesinden yararlanır. Bu karinenin aksini ispat yükü idarededir. Kurulun cümlesi şu:
Yasal defter kayıtlarında yer alarak şirket bünyesinde bulunan bir paranın başka bir banka hesabına transfer edilmesi sırasında bu paranın belirli bir zaman diliminde nakit olarak elde tutulması durumu, tek başına, bu paranın beyan dışı bırakılan hasılattan ve mal teslimi/hizmet ifasından kaynaklandığını ortaya koyar nitelikte değildir.
Avukat için bunun karşılığı, serbest meslek kazanç defteri ve makbuzlardır. Defter tutulmuş, makbuz düzenlenmiş, müvekkil paraları ayrı izlenmişse karine avukatın lehine çalışır. [3]
Vekâletname listesi geliri doğurmaz, ama KDV'yi doğurabilir
Vekâletname sayısıyla makbuz sayısını karşılaştıran yöntemin gelir vergisi yönünden zayıf noktası açık. Gelir Vergisi Kanunu'nun 67'nci maddesi serbest meslek kazancını tahsile bağlıyor. Vekâletname alınmış ama ücret tahsil edilmemiş olabilir. Dosya düşmüş, müvekkil ödememiş, iş aile içinden gelmiş, mahkeme karşı vekâlet ücretine hükmetmemiş olabilir. Danıştay'ın avukat ve mali müşavir dosyalarında söylediği ilke burada da geçerli: varsayımla tarhiyat olmaz; idare ücretin tahsil edildiğini göstermek zorunda.
KDV tarafında ise tablo değişiyor. Katma Değer Vergisi Kanunu'nun 27/5 maddesi, meslek teşekkülünce tespit edilmiş bir tarife varsa hizmet bedelinin bu tarifedeki ücretten düşük olamayacağını söylüyor; KDV, ücretin tahsilinde değil, hizmetin ifasında doğuyor. Danıştay 4. Dairesi 11 Ocak 2023 tarihli kararında bunu bir avukat dosyasında uyguladı. Avukat, bir şirketle yaptığı tahsilat sözleşmesi kapsamında 2012 yılında 83.455 icra dosyası sonuçlandırmış. İnceleme elemanı şirketin gönderdiği dosya listesini Avukatlık Asgari Ücret Tarifesi'yle çarpmış, ödenen ücretle arasındaki farkı KDV matrahı saymış. Raporun kendisi, gelir vergisi yönünden eleştirilecek bir husus bulunmadığını, makbuzların ödemelerle uyumlu olduğunu yazıyor. Vergi mahkemesi ve bölge idare mahkemesi tarhiyatı eksik inceleme gerekçesiyle kaldırmıştı; Danıştay bozdu: sonuçlandırılmış her dosya için avukatlık hizmeti ifa edilmiştir, vekâlet ücretinin tahsil edilip edilmediğine bakılmaksızın KDV doğar, tarife matrah için taban oluşturur. Dosya, listedeki her dosyanın değerlendirilmesi için geri gönderildi. [6]
Bu kararın avukat için anlamı şu. Noterden ya da UYAP'tan gelen liste, gelir vergisi için tek başına delil değil, ama KDV için tarifeyle çarpılabilecek bir ifa listesi. Tarifenin altında ücret kararlaştırılan toplu icra ve tahsilat sözleşmeleri bu yüzden en riskli alan. Makbuzlar eksiksiz olsa bile KDV tarafı ayrıca hesaplanıyor.
Hesap kullandırmada çizgi tersine dönüyor
Avukatın hesabı başkasının parasına açılırsa tablo değişiyor. Herhangi bir mükellefiyeti olmayan bir kişinin hesaplarından 2015 yılında 118.019.952 TL geçmiş. Hesap sahibi para alıp gönderdiği kişileri tanımadığını, hesaplarını yanında çalıştığı kişiye haftalığının 400 liradan 500 liraya çıkarılması karşılığında kullandırdığını söylemiş. Bölge idare mahkemesi, hesabı kullanan kişinin ifadesi alınmadığı için incelemeyi eksik bulup tarhiyatı kaldırmıştı. Danıştay 9. Dairesi 15 Kasım 2023 tarihli kararıyla bunu bozdu: açıklama, iktisadi, ticari ve teknik gereklere uymayan bir durumun iddiasıydı; Vergi Usul Kanunu'nun 3/B maddesi gereği ispat yükü hesap sahibindeydi ve bunu kanıtlayacak belge sunulamamıştı. Hesapların komisyon karşılığı, belgesiz ticarete aracılık için süreklilik gösterecek biçimde kullandırılması ticari faaliyettir. [4]
Benzer bir dosyada Danıştay 3. Dairesi 2 Mayıs 2024 tarihli kararıyla vergilendirmeyi korudu ama üç kat cezayı bir kata indirdi. Vergi ziyaına 359'uncu maddedeki fiillerle sebebiyet verilmemişti. Karşı oylardan biri ise defterlerin ibraz edilmemesini gizleme sayıp üç katı savunuyordu. Hangi fiilin hangi cezayı doğurduğu her dosyada ayrıca incelenmeli. [5]
Avukat için bu iki kararın anlamı açık. Hesabın müvekkil parasına açık olması mesleğin doğasıdır ve vekâlet ilişkisiyle açıklanır. Hesabın vekâlet ilişkisi olmayan kişilerin parasına açılması ise mesleğin dışına çıkar ve orada ispat yükü avukata döner.
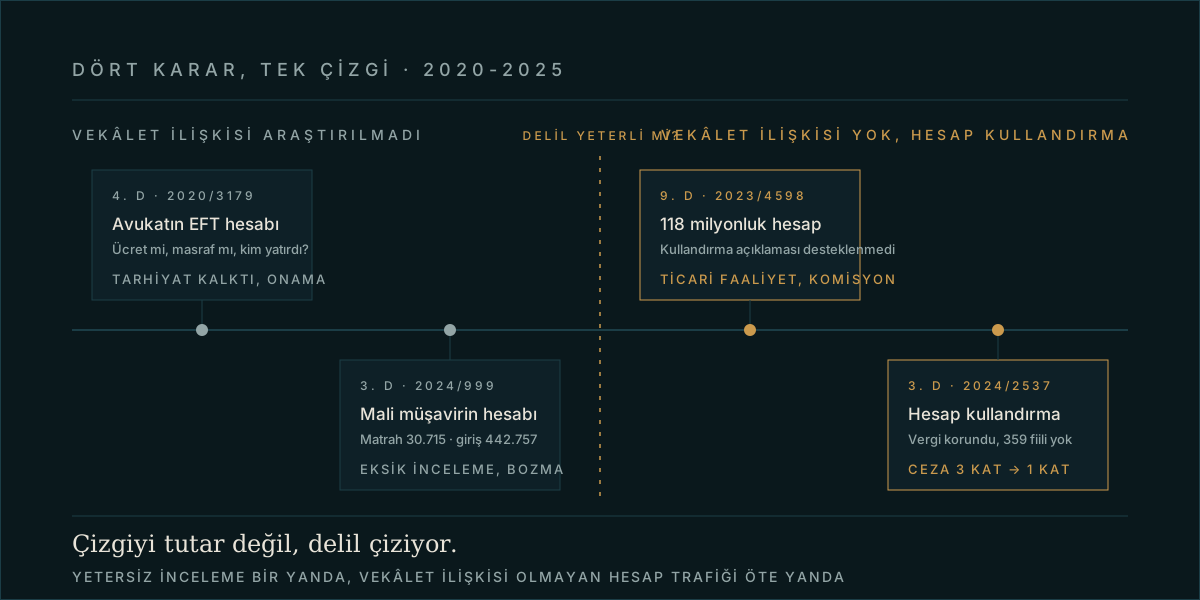 Görsel 4. Çizgiyi tutar değil, delil çiziyor: yetersiz inceleme bir yanda, vekâlet ilişkisi olmayan hesap trafiği öte yanda.
Çizgi nereden geçiyor?
Kararlar birlikte okunduğunda kaynak belirsizliği, hareketlerin sürekliliği ve hacmin kişinin ekonomik durumuyla uyumsuzluğu dikkat çeken göstergeler. Ancak bunlar ispat yükünü otomatik değiştiren, mutlaka birlikte gerçekleşmesi gereken üç kanuni şart değil.
Avukatın hesabında bu göstergelerin üçü de normaldir. Kaynak çok sayıda müvekkil ve icra dairesidir; hareket süreklidir; hacim, müvekkil alacakları yüzünden avukatın kendi kazancının katbekat üstündedir. İdarenin bu görünümden kayıt dışı kazanç çıkarması için vekâlet ilişkisinin bulunmadığını ya da ücretin makbuza bağlanmadığını göstermesi gerekir. Avukatın aynı görünümü açıklaması için de her dekontun bir dosyaya bağlanması gerekir.
Somut bir örnek: Avukatın hesabına bir yıl boyunca her ay aynı icra dairesinden 400.000 TL yatıyor ve birkaç gün içinde bir şirketin hesabına aktarılıyorsa, süreklilik ve hacim bir faaliyete işaret eder. Aynı avukat bu paranın o şirketin alacaklı olduğu icra dosyalarından geldiğini dosya numaralarıyla, aktarım dekontlarıyla ve her aydan kestiği makbuzla gösteriyorsa, aynı hareketler kayıt dışı kazanç değil, vekâlet ilişkisinin olağan işleyişidir. Rakamlar aynı, sonuç farklı.
Nakit yatırmanın kendine özgü zorluğu, dekontun paranın önceki sahibini göstermemesi. Müvekkilin elden verdiği ücreti avukatın kendisi yatırdığında dekontta karşı taraf yoktur. Makbuz o dekontun tek açıklamasıdır. "Müvekkillerim elden ödüyor" diyen bir avukatın dekontları, makbuz kayıtlarıyla karşılaştırılır. Uyumsuzluk araştırılması gereken bir husustur; her fark kendiliğinden kayıt dışı kazancın ikrarı sayılamaz.
Üç dekont, üç farklı sonuç
Aynı avukatın hesabına aynı ay üç ayrı para yatsın. Tutarlar örnek. Vergisel değerlendirmeyi belirleyen, işlemin gerçek niteliği ve bunu destekleyen kayıtlar.
| İşlem | Hesaba giren tutar | Açıklamayı destekleyen kayıtlar | Vergisel değerlendirme |
|---|---|---|---|
| İcra dairesinden karşı vekâlet ücreti | 120.000 TL | İcra dosyası, borçlu adına makbuz, stopaj kesintisi | Serbest meslek kazancı; tahsil ayında makbuz ve KDV |
| İcra dairesinden müvekkil alacağı | 3.000.000 TL | İcra dosyası, müvekkile aktarım dekontu, avukatlık ücreti için ayrı makbuz | Müvekkil parası; kazanç yalnızca ücret kısmı |
| Müvekkilden elden "ücret ve masraf" | 250.000 TL | Ücret için makbuz; masrafın harç, bilirkişi ve keşif makbuzları | Ayrıştırılmışsa ücret kazanç, harcanan masraf değil; ayrıştırılmamışsa tamamı kazanç sayılabilir |
Tablo bir ispat yükü cetveli değil. Aynı tutar ve aynı dekont biçimi, işlemin arkasındaki ilişkiye göre farklı sonuçlara yol açabilir. Üçüncü satır avukat dosyalarının en sık takıldığı yer: ücret ile masraf aynı dekontta gelmiş, makbuz yalnızca ücrete kesilmiş, masrafın belgesi dosyada kalmış ya da hiç alınmamış. Gelir Vergisi Kanunu'nun 67'nci maddesindeki "tamamen bu hususlara harcanan" şartı, belge yoksa idarenin aleyhe yorumuna açık.
İşlemleri sırf kimlik tespiti veya izleme yükümlülüklerinden kaçınmak amacıyla bölmek de çözüm değildir. Bağlantılı işlemler birlikte değerlendirilir. Bu tür bir davranış, somut koşullara göre şüpheli işlem değerlendirmesine konu olabilir.
Böyle bir yazı gelirse
- Önce yazının türünü, dayanağını, kapsamını ve tebliğ tarihini belirleyin. İzaha davette açıklama için otuz günlük süre var; başka bir yazının süresini de otomatik olarak otuz gün kabul etmeyin. Kâğıdın ön görüşme daveti mi, 370'e atıf yapan resmî tebliğ mi olduğuna bakın; uygulama bugün ikisinde de pişmanlığı kabul ediyor, ama kanun metni yalnızca ilkinde buna izin veriyor.
- Hesap dökümünü dört sütuna ayırın: vekâlet ücreti, karşı vekâlet ücreti, müvekkil adına tahsilat, masraf avansı. Beşinci sütun mesleğin dışındaki paralar. Her satıra dosya numarası, makbuz numarası ya da belge yazın. İdarenin yapmadığı araştırmayı siz yapmış olursunuz; avukat dosyasında Danıştay'ın idareden istediği tam olarak buydu.
- Müvekkil adına tahsil edilen paralar için aktarım dekontlarını ekleyin. Paranın hesaba girişi kadar çıkışı da açıklamanın parçası. Tutarın makul süre içinde müvekkile aktarılmamış olması, niteliği konusunda ciddi bir açıklama ihtiyacı doğurur; ancak para yalnızca aktarılmamış olması nedeniyle kendiliğinden vekâlet ücretine dönüşmez. Dosya kayıtları, hesaplaşma durumu ve taraflar arasındaki ilişki birlikte değerlendirilir.
- Masraf avanslarında harcama belgelerini toplayın. Harç makbuzu, bilirkişi ücreti dekontu, keşif gideri. Belgesi olmayan avans, kanunun "tamamen harcanan" şartını karşılamaz.
- Vekâletname listesi geldiyse her vekâletnamenin karşısına dosyanın durumunu yazın: hangi dava ya da icra dosyası, sonuçlandı mı, ücret tahsil edildi mi, edilmediyse neden. Tahsil edilmemiş ücret gelir değildir, ama ifa edilmiş hizmetin KDV'si tarifeden aşağı hesaplanamaz; tarife altı sözleşmelerde bu farkı önceden bilin.
- Yanınızda çalışanların hesaplarına müvekkil ödemesi yatmışsa bunu saklamayın; o paraların kimin adına ve hangi dosya için alındığını aynı tabloya işleyin. Tespit zaten o hesapları kapsıyor.
- Borç ve aile transferlerinde sözleşme, yazışma, transfer kaydı ve varsa geri ödeme belgelerini birlikte değerlendirin. Sadece akrabalık ilişkisini belirtmek, işlemin vergisel niteliğini açıklamaya yetmeyebilir.
- Hesabınızı vekâlet ilişkisi olmayan birine kullandırdıysanız, ilişkinin gerçek niteliğini ve varsa karşılığını belgelerle açıklayın. "Komisyon almadım" demek tek başına yeterli olmayabilir. Üç kat vergi ziyaı cezası söz konusuysa da hangi fiilin 359'uncu madde kapsamında değerlendirildiğini ayrıca inceleyin.
- Süreyi kaçırmayın; fakat sırf yazı geldi diye bütün girişleri kazanç kabul ederek düzeltme yapmayın. Müvekkil parasını kendi kazancınız olarak beyan etmek, hem gereksiz vergi hem de müvekkile karşı açıklanması güç bir kayıt doğurur.
- Görüşmeye, anlaşılan tutarın nasıl kaydedileceğini bilerek gidin. Tutanak varsa imzalamadan önce kalemleri okuyun; kâğıt veriliyorsa aynı gün kendi notunuzu oluşturun. Düzeltme beyannamesini verirken KDV ve gelir vergisi matrahlarını işlemin gerçek niteliğine ve görüşmede ortaya konulan belgelere göre ayrı ayrı hesaplayın.
Dikiz aynası
Lincoln Avukatı'nda Mickey Haller'ın parasını yalnızca Earl'ün dikiz aynası görürdü. Bugün avukatın hesabını banka, MASAK ve Gelir İdaresi görüyor. Dikiz aynası artık idarenin ekranı. Bu, mesleğin doğasını değiştirmedi. Avukatın hesabı hâlâ müvekkil parasıyla, masraf avansıyla ve ücretle dolup boşalıyor. Değişen, bu üçünü ayıran kaydın artık avukatın çekmecesinde değil, idarenin sorusunun karşısında durması.
Vergi hukukunda yalnızca bir hikâye anlatmak yeterli değildir. Açıklama kayıt ve delillerle desteklenmelidir. Ama açıklamanın eksikliği de idareye sınırsız bir varsayım alanı açmaz. Danıştay bunu avukat dosyasında da söyledi. Kim yatırdı, ne için yatırdı, arada vekâlet ilişkisi var mı. Üçü araştırılmadan hesaba yatan para kazanç olmaz.
Dekont paranın hesaba girdiğini gösterir. Kimin parası olduğunu ise avukatın dosyası söyler.
Bir de kapanmadan hatırlatayım. Gelen yazı incelemeye başlama bildirimi ya da takdire sevk değilse, varlık barışı kapısı 31 Temmuz 2027'ye kadar açık olabilir. Yararlanma koşulları somut dosya bakımından ayrıca değerlendirilmelidir. İzaha davet görüşmelerine birlikte katıldığımız avukatların bir kısmında banka hareketlerini belgeleriyle ayrıştırdık, bazı dosyalarda idareyle beyana esas alınacak tutar üzerinde mutabakata vardık; koşulları uygun olan bazı mükellefler bakımından ise varlık barışı hükümlerinden yararlanıldı. Ayrıntıları ve saha deneyimlerini bir sonraki yazıda ele almayı umuyorum. O zamana kadar daha fazla bilgi için varlikbarisi.com adresine bakabilirsiniz.
Bu yazıdaki soruların tamamı için
 120 Soruda Varlık Barışı, Vergino Yayınevi, 2026.
İzaha davet yazısı alan avukatın karşılaştığı soruları, otuza yakın dosyadan ve yirmiye yakın varlık barışı bildiriminden damıtarak bir araya getirdim: 120 Soruda Varlık Barışı. On üç bölüm, dört örnek olay, avukatlar için ayrı bir bölüm, kontrol listesi ve başvuru formlarıyla.
E-kitap (PDF): yayinevi.vergino.ai
Bu yazı 17 Eylül 2026 itibarıyla genel bilgilendirme amacıyla hazırlanmıştır. Somut olay için hukuki veya mesleki görüş yerine geçmez.
Kaynaklar ve mevzuat
- Danıştay 4. Dairesi, 22.09.2020, E. 2016/20960, K. 2020/3179. Avukatın EFT hesabına yatan tutarların tamamını gelir sayan tarhiyatı yetersiz tespit gerekçesiyle kaldıran vergi mahkemesi kararının onanması.
- Danıştay 3. Dairesi, 28.02.2024, E. 2023/7299, K. 2024/999 (oy çokluğu). Karar metninin olay bölümünde 2007, istem bölümünde 2017 yılı geçmektedir; yazıda olay anlatımındaki yıl esas alınmıştır.
- Danıştay Vergi Dava Daireleri Kurulu, 30.04.2025, E. 2023/656, K. 2025/303 (oy çokluğu). Cezalı KDV tarhiyatının uyuşmazlığa konu kısmını kaldıran ısrar kararına yönelik temyiz isteminin reddi.
- Danıştay 9. Dairesi, 15.11.2023, E. 2022/224, K. 2023/4598 (oy birliği). Tarhiyatı eksik inceleme gerekçesiyle kaldıran bölge idare mahkemesi kararının bozulması.
- Danıştay 3. Dairesi, 02.05.2024, E. 2023/7684, K. 2024/2537 (oy çokluğu, iki karşı oy). Gelir vergisi üzerinden kesilen cezanın bir katı aşan kısmına ilişkin hükmün bozulması; diğer hükümlerin onanması.
- Danıştay 4. Dairesi, 11.01.2023, E. 2019/5422, K. 2023/102 (oy birliği). Avukatın sonuçlandırdığı icra dosyaları için tarifenin altında tahsil edilen ücretlerde KDV matrahının tarife üzerinden hesaplanması; tarhiyatı kaldıran bölge idare mahkemesi kararının bozulması. Altı kararın metni Danıştay Başkanlığı Karar Arama sisteminden (karararama.danistay.gov.tr) esas ve karar numarasıyla alınmıştır.
- 193 sayılı Gelir Vergisi Kanunu: m. 1, 2, 65, 67 ve 94. 213 sayılı Vergi Usul Kanunu: m. 3/B, 30, 148, 149, 341, 344, 353, 359, 370, 371 ve mükerrer 257. 3065 sayılı Katma Değer Vergisi Kanunu: m. 1, 20/4 ve 27/5. Türkiye Noterler Birliği, e-Devlet "Kişi Vekâletnameleri Sorgulama" hizmeti (01.03.2016 sonrası vekâletnameler).
- Gelir İdaresi Başkanlığı Büyük Mükellefler Vergi Dairesi Başkanlığı, 27.01.2010 tarihli özelge (icra dairesine yatırılan vekâlet ücretinde makbuz, stopaj ve KDV). Antalya Vergi Dairesi Başkanlığı, 26.08.2011 tarihli özelge (müvekkil adına tahsil edilen asıl alacak, faiz ve masrafların serbest meslek kazancı sayılmaması).
- Vergi Usul Kanunu Genel Tebliği (Sıra No: 459) ve değişiklikleri; özellikle 572 ve 575 Sıra No.lu Tebliğler. İzaha davet için 519 Sıra No.lu Tebliğ.
- Suç Gelirlerinin Aklanmasının ve Terörün Finansmanının Önlenmesine Dair Tedbirler Hakkında Yönetmelik: özellikle m. 5, 17/A ve 19-20; MASAK'ın parasal sınırlara ilişkin duyurusu.
- İmdat Türkay, "Avukatların Vergilendirilmesinde Özellikli Durumlar", Nazalı Gündem, 20.01.2026. Talha Apak, "Banka Hareketleriniz ve Harcamalarınız Maliye'nin Radarında", Alomaliye, 25.03.2026. Hakan Mert, "Avukatlar Vekâletname Sundukları Her Dosya İçin Makbuz Kesmek Zorunda mıdır?", Hukuki Haber, 12.07.2021 (güncelleme 27.12.2022).
- 7582 sayılı Kanun ile 5520 sayılı Kurumlar Vergisi Kanunu'na eklenen geçici 19. madde (varlık barışı; bildirim süresi 31.07.2027); varlikbarisi.com.
- Lincoln Avukatı (The Lincoln Lawyer), yön. Brad Furman, 2011; Michael Connelly'nin aynı adlı romanından.
Dr. Hasan Dönmez
Bu yazıya dair bir soru ya da elinizde bir dosya varsa yazın →