Rakamların Söylemediği · Köşe Yazısı 05
Olağan Şüpheliler'i izleyenler bilir. Verbal Kint, gümrük polisi Kujan'ın odasında saatlerce anlatır: beş adam, bir polis aracı, bir gemi, Keyser Söze. Kujan dinler, not alır, hikâyeyi kendi kafasında kurar. Verbal serbest bırakılır, topallayarak sokağa çıkar.
Kujan kahve fincanını bırakırken duvardaki panoya bakar. İsimler, markalar, yerler; hepsi Verbal'in gözünün önündeki panodan toplanmıştır. Anlatılan her şey doğruydu ve hiçbir şey anlatıldığı gibi değildi.
Son sahne, önceki iki saati yeniden yazar.
 Görsel 1. Olağan Şüpheliler (The Usual Suspects), yön. Bryan Singer, 1995.
Finansal kiralamayla alınan şirket arabasında da böyle bir son sahne var. Otuz altı ay boyunca aynı faturayı alırsınız: anapara, faiz, KDV. Muhasebe kaydını yaparsınız, KDV'yi beyannameye yazarsınız ya da yazmazsınız. Sonra sözleşmenin son maddesine bakan biri sorar: süre bitince araç kime kalıyor?
Cevap, üç yıl boyunca yapılan her kaydın anlamını değiştiriyor.
Bu kadar basit görünmesinin sebebi, asıl ayrımın faturada değil sözleşmede olması.
Alış mı, kira mı?
Finansal kiralama, kanundaki tanımıyla, kiralayanın kiracının seçtiği bir malı satın alıp kullanımını kira bedeli karşılığında kiracıya bırakmasıdır. Mülkiyet kiralayanda kalır. Ama taraflar sözleşmeye, süre sonunda kiracının malı satın alma hakkı olduğunu yazabilir. 6361 sayılı Kanun'un 18 ve 23'üncü maddeleri böyle söylüyor.
Vergi tarafında bu tek cümle iki ayrı dünya kuruyor.
Finansal kiralamanın muhasebede nasıl kaydedileceği bir soru; Vergi Usul Kanunu'nun mükerrer 290'ıncı maddesi bunu mülkiyetin devri yanında rayiç bedelin altında satın alma hakkı, ekonomik ömrün büyük bölümünü kapsayan süre ve ödemelerin bugünkü değeri gibi ölçütlerle belirliyor. KDV bakımından binek otomobilin alış mı, kiralama hizmeti mi sayılacağı ise başka bir soru. Bu yazı ikincisine bakıyor.
KDV Kanunu'nun 30/b maddesi, işletmeye ait binek otomobillerinin alış belgelerinde gösterilen KDV'nin indirilemeyeceğini söylüyor. Tek istisna, faaliyeti binek otomobil kiralamak ya da işletmek olanlar. Taksici, rent a car, sürücü kursu. Onların dışındaki herkes için alıştaki KDV indirilemiyor, gider ya da maliyet oluyor.
Finansal kiralamada aracın "alınmış" sayılıp sayılmayacağına idare sözleşmenin sonuna bakarak karar veriyor. İzmir Vergi Dairesi Başkanlığı'nın 1 Mart 2024 tarihli özelgesi ile Samsun Defterdarlığı'nın 9 Mayıs 2024 tarihli özelgesi aynı cümleyi kuruyor. Mülkiyet sözleşme süresi bitiminde kiracıya geçiyorsa, binek otomobile ait yüklenilen KDV kiracı tarafından indirilemez. Mülkiyet kiralayanda kalıyorsa işlem bir kiralama hizmetidir ve kira tutarları üzerinden ödenen KDV indirilebilir.
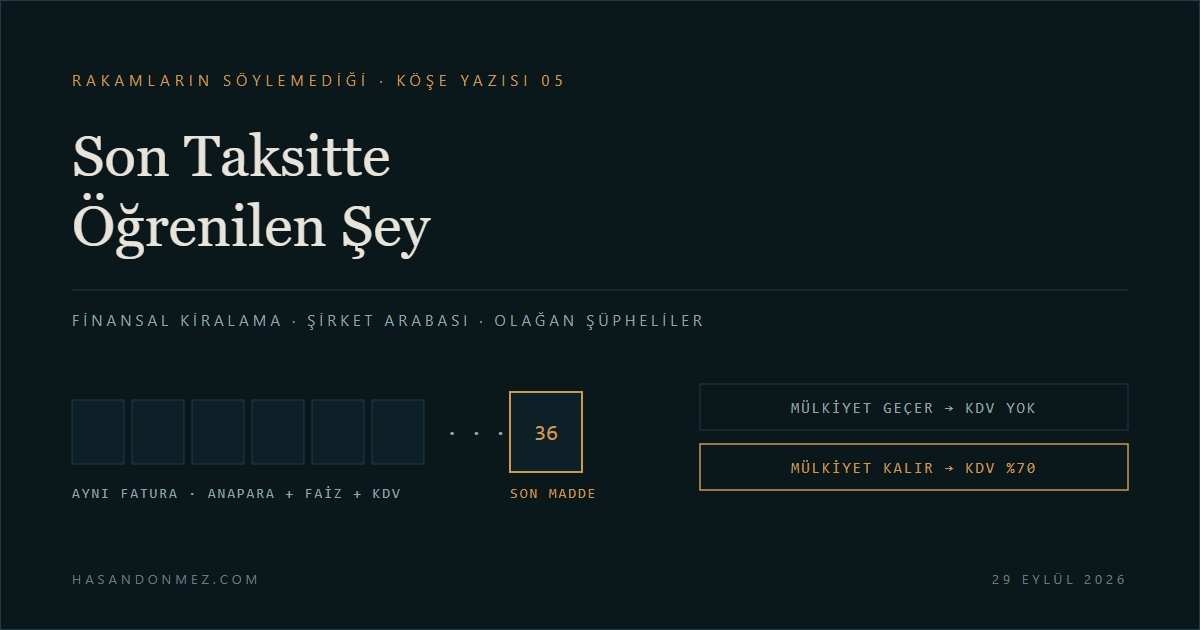
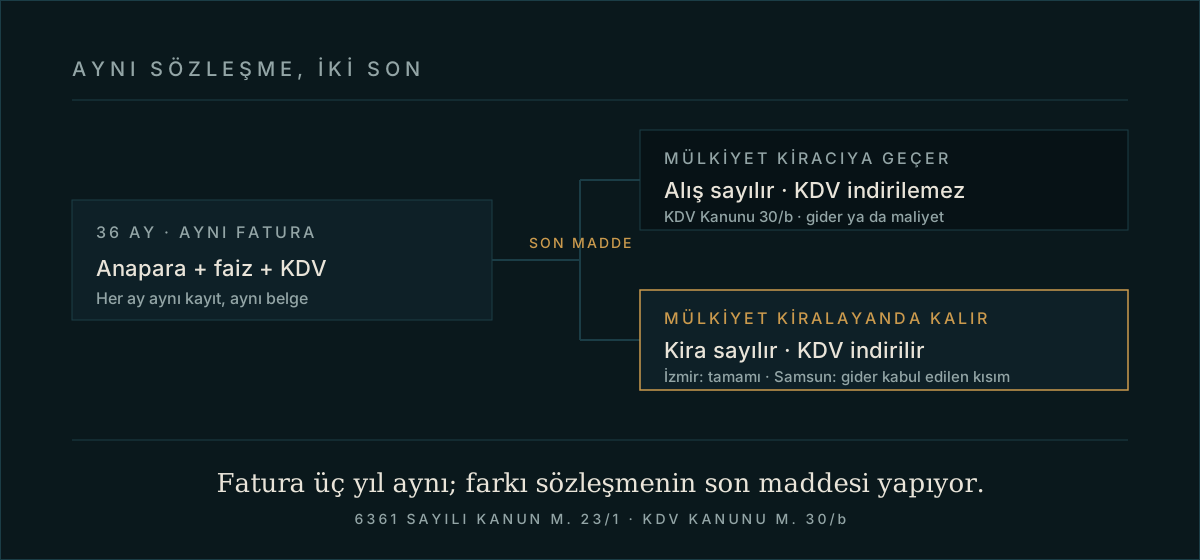 Görsel 2. Aynı sözleşme, iki son. Otuz altı ay aynı fatura; farkı son madde yapıyor.
Aynı araç, aynı banka, aynı otuz altı taksit. Sözleşme sonunda mülkiyetin size geçmesi öngörülüyorsa faturadaki KDV'nin tamamı sizin üstünüzde kalıyor. Mülkiyet kiralayanda kalıyorsa indiriyorsunuz. Ne kadarını, aşağıda.
Sözleşmeyi imzalayan çoğu zaman bu maddeyi okumuyor. Finansal kiralama sözleşmelerinde süre sonunda satın alma hakkı tanıyan düzenlemelere sıkça rastlanır, çünkü finansal kiralamanın ekonomik mantığı budur, süre sonunda sembolik bir bedelle malı almak. Satın alma hakkı tek başına mülkiyet devri değil. 6361 sayılı Kanun mülkiyetin kiralayanda kaldığını, hakkın sözleşmeyle tanınabileceğini söylüyor. Ama hakkın kullanılması öngörülüyorsa, hele bedel sembolikse, idare bunu süre sonunda mülkiyetin geçtiği senaryo olarak okuyor. Şirket arabasında varsayılan senaryo çoğu zaman bu.
Kira sınırı yok, yüzde 70 var
Gider tarafı daha karışık, çünkü finansal kiralama kanunda ne tam kira ne tam alış.
Gelir Vergisi Kanunu'nun 40'ıncı maddesi binek otomobil için üç sınır koyuyor. Kiralama yoluyla edinilen binek otomobilde aylık kira bedelinin belirli bir tutara kadar olan kısmı gider; 2026 için 46.000 TL. Alışta ödenen ÖTV ve KDV toplamının belirli bir tutara kadar olan kısmı gider; 2026 için 1.200.000 TL. Yakıt, bakım, sigorta gibi cari giderlerin en fazla yüzde 70'i gider.
Finansal kiralama bu üçlünün ilkinden çıkıyor. 311 Seri No.lu Tebliğ'in 13'üncü maddesine göre finansal kiralama yoluyla edinilen binek otomobil ödemeleri aylık kira sınırına tabi değil. Buradaki istisna yalnızca aylık kira sınırı. Yüzde 70 kuralı faiz ve cari giderlerde yine karşınıza çıkıyor. Bunun sebebi finansal kiralamanın muhasebede kira gibi değil, alış gibi kaydedilmesi. Vergi Usul Kanunu'nun mükerrer 290'ıncı maddesi kiracıya aracı "Haklar" hesabında aktifleştirmeyi, ödemeleri anapara ve faiz olarak ayrıştırmayı söylüyor.
Faiz için ayrı bir kural var. İlk yıl faiz aracın maliyetine ekleniyor. Sonraki yıllarda mükellef maliyete eklemeye devam etmekle doğrudan gider yazmak arasında seçim yapıyor. Doğrudan gider yazılması tercih edilirse Tebliğ'in 14'üncü maddesi devreye giriyor ve gider kabul edilebilecek faiz kısmı yüzde 70 ile sınırlanıyor. Cari giderler için de aynı oran.
Amortisman tavanı da finansal kiralamaya özel biçimde işliyor. Araç Haklar hesabına, rayiç bedel ile kira ödemelerinin bugünkü değerinden düşük olanı üzerinden alınıyor. Bu bedel o yıl için belirlenen amortisman tavanını aşıyorsa, amortismanın yalnızca tavana isabet eden kısmı gider. 2026 için tavan ÖTV ve KDV hariç 1.380.000 TL; vergiler maliyete eklenmişse ya da araç ikinci else 2.600.000 TL.
Sonraki yıllarda faizi maliyete eklemeyi seçerseniz aracın maliyeti büyüyor, ama tavan büyümüyor. Tebliğ'in 15'inci maddesi de Samsun özelgesi de amortismanı aracın aktife alındığı yıl için belirlenen tutarla sınırlıyor. Bursa Defterdarlığı'nın 25 Kasım 2025 tarihli özelgesi, sonradan yapılan giderlerle sınırı aşan satın alınmış bir araç için aynı ilkeyi söylüyor; amortismana esas tutar iktisap tarihindeki sınır. Bu, o somut olaya verilmiş bir idari görüş. Genel kural için dayanak, 40'ıncı maddedeki "iktisap edildiği tarihte yürürlükte olan tutar" ifadesi.
Üç yıl boyunca faizi maliyete atmak, üç yıl sonra amortisman tavanına çarpmak demek.
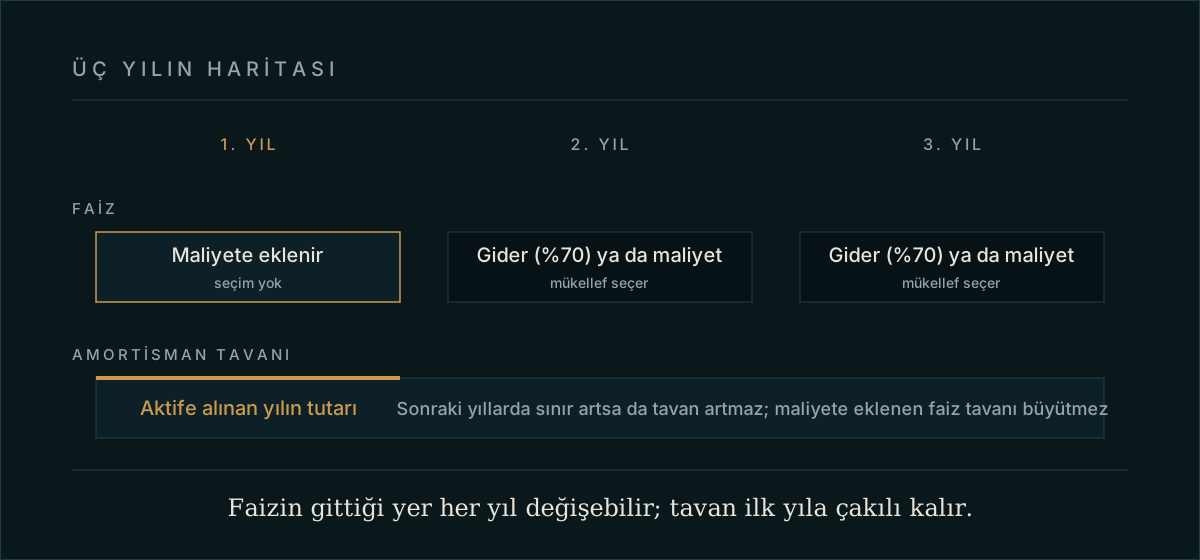 Görsel 3. Faizin gittiği yer her yıl değişebiliyor; amortisman tavanı ilk yıla çakılı kalıyor.
İki özelge, iki cevap
Buraya kadar İzmir ve Samsun aynı şeyi söylüyordu. Bir yerde ayrılıyorlar ve ayrıldıkları yer tam da şirketin cebine dokunan yer.
Ayrıldıkları soru, mülkiyetin kiralayanda kaldığı ve kira sayılan işlemde KDV'nin ne kadarının indirileceği.
İzmir, 1 Mart 2024: kira tutarları üzerinden ödenen KDV "genel esaslar çerçevesinde" indirilebilir. Tamamı.
Samsun, 9 Mayıs 2024: kira bedellerine ve yakıt, bakım, onarım giderlerine ilişkin KDV'nin, kazancın tespitinde gider olarak kabul edilen kısmına isabet eden kısmı indirilebilir. Yüzde 70.
Samsun'un dayanağı KDV Kanunu'nun 30/d maddesi. Kazancın tespitinde indirimi kabul edilmeyen giderlerin KDV'si de indirilemez. Gider yüzde 70 kabul ediliyorsa KDV de yüzde 70. Bursa'nın Kasım 2025 tarihli özelgesi cari giderler için aynı oranı tekrarlıyor. Samsun'un yaklaşımı 30/d üzerinden daha sınırlı bir indirime varıyor. Aynı yaklaşımın sonraki özelgede de görülmesi, uygulamada daha ihtiyatlı bir çizginin oluştuğunu düşündürüyor. İki özelgeyle "idarenin çizgisi budur" demek içinse daha geniş bir tarama gerekir.
İki ay arayla verilen iki özelge arasındaki fark, otuz altı aylık bir sözleşmede KDV'nin yüzde 30'u. Özelgenin koruması, Vergi Usul Kanunu'nun 413'üncü maddesi gereği, yalnızca onu talep eden mükellefin somut olayı ve özelgedeki şartlarla sınırlı. İzmir özelgesini alan şirket tamamını indirdi ve ceza yemedi. Aynı işlemi yapan başka bir şirket için güvence yok.
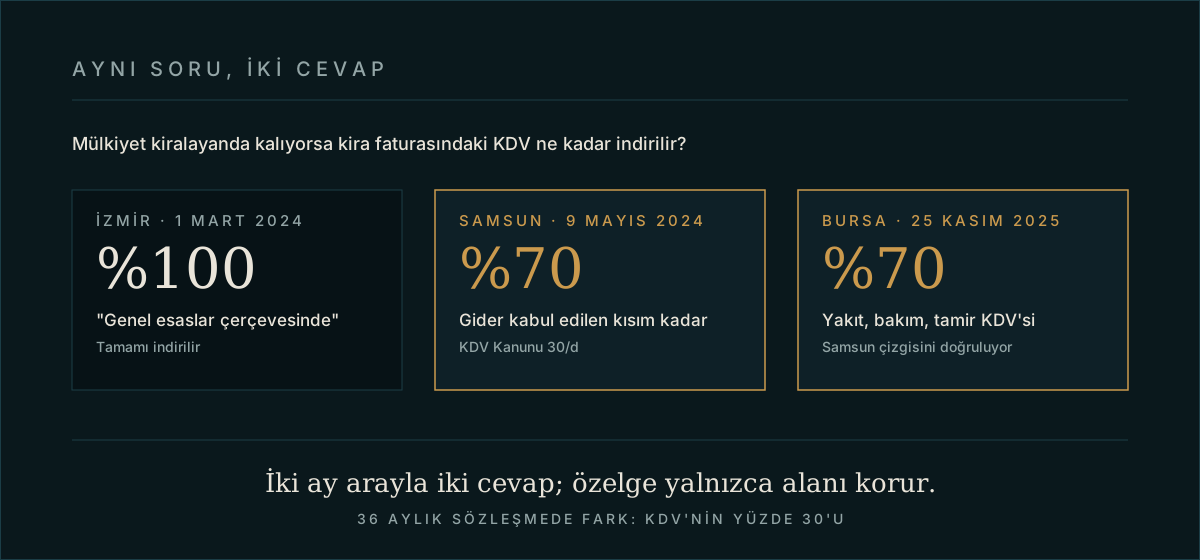 Görsel 4. Aynı soru, iki ay, iki cevap. Sonraki özelge yüzde 70'e yaklaşıyor.
Yargı ne diyor?
Bu soruda yeni bir Danıştay kararı aradım. Önce Danıştay'ın karar arama sisteminde, sonra Vergino.ai'de. Doğrudan finansal kiralama ve binek otomobil KDV'sini konu alan güncel bir karar bulamadım. Ama eski kararlar, yargının bu sözleşmeye başından beri iki ayrı gözle baktığını gösteriyor.
Gider tarafı, 1995 ve 1997: finansal kiralama kendine özgü bir sözleşmedir. Un fabrikası işleten bir şirket iki binek otomobili finansal kiralamayla edinmiş, ödemeleri yaptığı dönemde gider yazmış. İnceleme, ödemelerin dört yıllık süreye eşit bölünmesi gerektiğini söylemiş. Danıştay 3. Dairesi 2 Haziran 1995'te ve ısrar üzerine Vergi Dava Daireleri Kurulu 24 Ocak 1997'de mükellefi haklı buldu. Kurulun cümlesi bugün de önemli. Finansal kiralama, Medeni Kanun'daki mülkiyeti muhafaza sözleşmesinin ve Borçlar Kanunu'ndaki taksitle satışın dışında, kendine özgü bir sözleşmedir; mülkiyet süre boyunca kiralayanda kalır, kiracı kira bedelini gider yazar. [1]
KDV tarafı, aynı yıl: mülkiyet dört yıl sonra geçecekse KDV indirilmez. Danıştay 11. Dairesi 7 Kasım 1995 tarihli kararında, Ekim 1991'de finansal kiralamayla edinilen iki otomobil için ödenen bedellere ait KDV'nin indirilemeyeceği yolundaki vergi mahkemesi kararını onadı. Gerekçe kısa. Sözleşmeye göre otomobillerin satışı dört yıllık kiralama süresi sonunda gerçekleşecek, mülkiyet o güne kadar kiralayanda; bu durumda araçlar için ödenen bedele ait KDV indirilemez. Kararın metni bundan ibaret; "kira adı altında taksitle satın alma" gibi bir nitelendirme kararda yok, o cümle sonraki yorumların. Bakanlık ertesi gün aynı sonuçla bir mukteza yayımladı. Bugün İzmir ve Samsun özelgelerinin kurduğu cümle, o kararın sonucu. [2]
İki kararın olay örgüsü büyük ölçüde örtüşüyor. Ekim 1991'de teslim alınan iki otomobil, dört yıllık finansal kiralama sözleşmesi, 1991 ve 1992 dönemleri. Büyük ihtimalle aynı mükellefin aynı sözleşmesinden doğan uyuşmazlıklar, biri gider, biri KDV yönünden iki ayrı daireye gitti. 1995'te Danıştay'ın bir dairesi aynı sözleşmeye gider sorusunda "kira" dedi, bir başka dairesi KDV sorusunda "mülkiyet geçecek, indirim yok" dedi. Gider tarafındaki tartışmayı 2003'te Vergi Usul Kanunu'na eklenen mükerrer 290'ıncı madde kapattı; kiracı aktifleştirir, ödemeler anapara ve faize ayrılır. KDV tarafındaki 1995 kararının karşısına ise, benim taramamda, bu somut mesele için yeni bir Danıştay kararı çıkmadı; uygulamanın eski dayanaklarından biri olarak duruyor.
2020'de Kurul, idarenin çizgisini kayda geçirdi. Vergi Dava Daireleri Kurulu 16 Aralık 2020 tarihli kararında, finansal kiralamayla edinilip mülkiyeti alınan makinelerin ihracında kira taksitleri ve satın alma bedeli içinde ödenen KDV'nin yüklenilen KDV olarak iade edilmesini onadı. Konu binek otomobil değil. Ama karardaki karşı oy, idarenin finansal kiralamayla kiralanan binek otomobillerdeki süregelen uygulamasını aynen yazıyor: mülkiyet kiracıya geçerse yüklenilen KDV indirilemez, kiralayanda kalırsa işlem kiralama hizmetidir ve kira KDV'si indirilir. Karşı oy, idarenin benzer işlemlerde farklı yorumlar yapmasının hukuki istikrarı bozduğunu da ekliyor. [3]
İstisnanın sınırı, 2025. Danıştay 9. Dairesi 16 Eylül 2025 tarihli kararında, araç kiralama şirketinin kiralama faaliyetinde hiç kullanmadan doğrudan sattığı araçların KDV'sini indirememesini onadı. Alışta indirim hakkı olan mükellefin bu araçları teslim ederken yüzde 1 değil genel oranı uygulaması gerektiğini söyledi. 30/b'nin istisnası aracın kimde olduğuna değil, ne için kullanıldığına bakıyor. Kiralama şirketi bile kiralamadığı aracın KDV'sini indiremiyor. [4]
Dört karar birlikte okununca gider tarafında yargı finansal kiralamayı kira saydı, kanun sonra alışa yaklaştırdı. KDV tarafında yargı baştan alış saydı, idare o çizgide kaldı. Bu çizgiyi yargıda zorlamak isteyen mükellefin elindeki argüman, 1997'de Kurulun kendi sözü. Finansal kiralama taksitle satış değildir. Bunu 30/b için deneyen sonuçlanmış bir dava henüz görünmüyor.
Araç sizin, direksiyon başkasınınsa
Sözleşme aracı almanızı değil, başkasına vermenizi zorunlu kılabilir de.
Ankara Defterdarlığı'nın 22 Haziran 2025 tarihli özelgesindeki durum tam bu. Bir iş ortaklığı kamu idaresiyle sözleşme imzalıyor; teknik şartnamenin bir maddesi, yüklenicinin belirli sayıda aracı her türlü masrafı kendisine ait olmak üzere idarenin kullanımına tahsis etmesini istiyor. Ortaklık araçları kiralıyor, yakıtını ve sigortasını ödüyor. Bu maliyet sözleşme bedelinin içinde, hakedişlere yansıyor. Sorulan şu: sözleşme gereği zorunlu olan bu giderler indirilir mi, yüzde 70 kısıtlaması uygulanır mı?
İdarenin cevabı iki soruya da hayır. Araçlar ortaklığın kendi faaliyetinde kullanılmıyor. Dolayısıyla kiralama, yakıt, kasko, bakım giderlerinin tamamı ya da bir kısmı kurum kazancının tespitinde gider olarak dikkate alınamaz. Gider kabul edilmeyince KDV'si de 30/d uyarınca indirilemez. Yüzde 70 tartışması bile açılmıyor; sıfır.
İdarenin görüşü bu. Ancak burada ayrı bir hukuki soru duruyor. Gider doğrudan sözleşmenin ifası için zorunlu tutulmuş ve karşılığı hakediş bedeline yansımışsa, 40'ıncı maddedeki "ticari kazancın elde edilmesi ve idame ettirilmesi için yapılan genel gider" ölçüsü bakımından ayrıca tartışılması gerekmez mi? Ölçünün üç unsuru da burada var; illiyet bağı, zorunluluk, belge. İdare ise aracı kimin kullandığına bakıyor ve "faaliyette kullanılmayan" diyor. Gelir tarafı kabul edilip gider tarafı reddedilen bu okuma, yargısal denetime konu edildiğinde tartışma yaratabilecek özelgelerden biri; ama bugün itibarıyla idarenin görüşü bu ve özelge yalnızca alanı bağlıyor.
Şirket arabası için ders, sözleşmenin aracın yalnızca sonunu değil, direksiyonunu da belirlemesi. Aracı kim kullanıyorsa gider orada doğuyor.
Otuz altı ayın hesabı
Bir örnekle bakalım. Tutarlar örnek. Sonucu belirleyen sözleşmenin son maddesi ve muhasebede yapılan seçimler.
Şirket, 2026 başında KDV hariç 2.400.000 TL bedelli sıfır bir binek otomobili otuz altı ay vadeli finansal kiralamayla alıyor. Üç yılın toplam faizi 900.000 TL. İlk yıl 450.000, ikinci yıl 300.000, üçüncü yıl 150.000. Faturalardaki KDV yüzde 20. Şirketin faaliyeti araç kiralamak değil.
Senaryo A: sözleşme sonunda mülkiyet şirkete geçiyor. İşlem alış. Araç bedeline isabet eden 480.000 TL KDV indirilemiyor; gider ya da maliyet. ÖTV ile birlikte 1.200.000 TL'lik gider tavanının içinde kaldığı varsayımıyla doğrudan gider yazılabiliyor. Haklar hesabına aktifleştirilen tutarın 2.400.000 TL olduğu varsayılırsa, 1.380.000 TL'lik amortisman tavanı nedeniyle amortismanın yalnızca yüzde 57,5'i gider. İlk yılın faizi maliyete ekleniyor, tavanı büyütmüyor. İkinci ve üçüncü yıl faiz gider seçilirse yüzde 70'i indiriliyor; faize isabet eden KDV de, yüklenilen KDV içinde sayıldığı için, indirilemiyor.
Senaryo B: mülkiyet kiralayanda kalıyor. İşlem kira hizmeti. Faturalardaki KDV Samsun çizgisine göre yüzde 70 oranında, İzmir çizgisine göre tamamen indiriliyor. Gider tarafında finansal kiralama kuralları aynen sürüyor; aylık kira sınırı yok, faiz ilk yıl maliyette, sonra yüzde 70.
| Senaryo A: mülkiyet geçer | Senaryo B: mülkiyet kalmaz | |
|---|---|---|
| Vergi yönünden niteliği | Alış | Kiralama hizmeti |
| Araç bedelinin KDV'si (480.000 TL) | İndirilemez; gider veya maliyet | Kira KDV'si içinde indirilir |
| Faiz KDV'si (180.000 TL) | İndirilemez | Kira KDV'si içinde indirilir |
| İndirilebilen KDV, Samsun çizgisi | 0 | 660.000 × %70 = 462.000 TL |
| İndirilebilen KDV, İzmir çizgisi | 0 | 660.000 TL |
| Aylık kira sınırı (46.000 TL) | Uygulanmaz | Uygulanmaz |
| Faiz gideri | İlk yıl maliyet; sonra %70 gider | İlk yıl maliyet; sonra %70 gider |
| Amortisman tavanı | 1.380.000 TL, aktife alınan yıl | 1.380.000 TL, aktife alınan yıl |
| Yakıt, bakım, sigorta | %70 gider; KDV, 30/d bağıyla Samsun yaklaşımında %70 | %70 gider; KDV, 30/d bağıyla Samsun yaklaşımında %70 |
Tablo tek bir şeyi gösteriyor. İki senaryo arasında gider tarafında fark yok; fark yalnızca KDV'de ve sözleşmenin son maddesinden doğuyor. Samsun çizgisinde 462.000 TL, İzmir çizgisinde 660.000 TL. Otuz altı ay boyunca aynı faturayı ödeyen iki şirketten birinin cebinde kalan, ötekinin beyannamesinde.
Bir uyarı. Mülkiyetin geçmediği senaryo kâğıt üzerinde cazip, ama süre sonunda araç bankaya dönüyor. Aracı kullanmaya devam etmek isteyen şirket için "opsiyonsuz sözleşme" çoğu zaman gerçek bir seçenek değil, bir KDV planlaması. İdare, işlemin gerçek mahiyetine bakıyor. Süre sonunda aracın piyasa değerinin çok altında bir bedelle şirkete satılması, sözleşmede ne yazarsa yazsın, alış olarak okunabilir.
Böyle bir sözleşme imzalamadan önce
- Sözleşmenin son sayfasını ilk sayfadan önce okuyun. "Süre sonunda mülkiyet kiracıya geçer" cümlesi KDV bakımından kritik ayrımı yaratıyor. Sözleşmelerde süre sonunda satın alma hakkına sıkça rastlanır; hakkın kullanılması öngörülüyorsa idare bunu mülkiyet devri olarak okuyor.
- KDV'yi otomatik indirmeyin. Sözleşme sonunda mülkiyetin size geçmesi öngörülüyorsa faturadaki KDV'nin tamamı, aracın bedeline ve faize isabet eden kısmıyla birlikte, idarenin görüşüne göre 30/b kapsamında.
- Mülkiyet kiralayanda kalıyorsa indirim oranı kanunun açık hükmü değil, özelge yorumu. İzmir özelgesi genel esaslara göre tamamını, Samsun özelgesi 30/d bağlantısıyla gider kabul edilen yüzde 70'i söylüyor; ihtiyatlı yol ikincisi.
- Faturayı anapara ve faize ayırın. Ayrıştırma her taksitte, kalan borca sabit faiz oranı uygulanarak yapılır; banka bunu genellikle ödeme planında veriyor.
- İlk yıl faizi maliyete alın, sonraki yıllar için karar verin. Gider seçerseniz yüzde 70; maliyet seçerseniz amortisman tavanına çarparsınız. Aracın bedeli tavanın altındaysa maliyet, üstündeyse gider çoğu zaman daha iyi.
- Amortisman tavanını aktife alındığı yılın tutarıyla hesaplayın. Sonraki yıllarda sınır artıyor diye tavan artmıyor; Bursa özelgesi bunu sonradan yapılan giderler için de söyledi.
- Yakıt, bakım ve sigortada yüzde 70 kuralını hem giderde hem KDV'de uygulayın. Bursa özelgesi lastiğin ayrı bir iktisadi kıymet olduğunu ve amortismanının tamamının gider olduğunu söylüyor; lastik dışındaki cari giderler yüzde 70.
- Aracı başkasına tahsis ediyorsanız sözleşmeye yazılmış olması yetmiyor. Ankara özelgesi, idarenin kullanımına verilen kiralık araçların giderini ve KDV'sini tamamen reddetti. Hakedişe yansıttığınız maliyeti gider yazamamak, fiyatlamayı baştan değiştirir.
- Bu konuda kendi özelgenizi alın. İki başkanlığın iki ay arayla farklı cevap verdiği bir soruda kendi özelgeniz, idarenin görüşünü sizin somut olayınız için yazılı ve size özgü biçimde ortaya koyar.
Son sahne
Kujan panoya bakana kadar Verbal'in hikâyesi tutarlıydı. Bütün detaylar yerindeydi, hiçbiri yanlış değildi. Panonun gösterdiği şey detaylar değil, onları bir araya getiren kişiydi.
Finansal kiralama faturası da otuz altı ay boyunca tutarlı. Anapara, faiz, KDV; hepsi yerinde. Onları bir araya getiren cümle ise sözleşmenin sonunda duruyor ve çoğu zaman kimse oraya bakmıyor. Bakıldığında da idarenin kendi özelgeleri aynı cevabı vermiyor.
Fatura üç yıl aynı; sözleşmenin son maddesi hepsini yeniden yazıyor.
Bu yazı 29 Eylül 2026 itibarıyla genel bilgilendirme amacıyla hazırlanmıştır. Somut olay için hukuki veya mesleki görüş yerine geçmez.
Kaynaklar ve mevzuat
- Danıştay 3. Dairesi, 02.06.1995, E. 1994/5007, K. 1995/1744 ve Danıştay Vergi Dava Daireleri Kurulu, 24.01.1997, E. 1995/337, K. 1997/81 (oy birliği). Finansal kiralamayla edinilen iki binek otomobil için yapılan ödemelerin ödendiği dönemde gider yazılabileceği; finansal kiralamanın taksitle satıştan ayrı, kendine özgü bir sözleşme olduğu. Karar metinlerine Vergino.ai Karar AI üzerinden erişilmiştir; kaynak Danıştay'ın karar servisidir.
- Danıştay 11. Dairesi, 07.11.1995, E. 1995/1915, K. 1995/2946. Finansal kiralama yöntemiyle alınan araç için ödenen bedellere ait KDV'nin, otomobillerin mülkiyeti dört yıl sonra davacıya geçeceğinden indirilemeyeceği; vergi mahkemesi kararının onanması, kaçakçılık cezasının kusura çevrilmesi. Karar metni sonkarar.com üzerinden okunmuştur; karara ilk işaret Zeki Gündüz'ün Dünya gazetesindeki 03.04.2009 tarihli yazısıdır. Maliye Bakanlığı, 08.11.1995 tarih ve B.07.0.GEL.54/5429-591/62149 sayılı mukteza.
- Danıştay Vergi Dava Daireleri Kurulu, 16.12.2020, E. 2019/1784, K. 2020/1490 (oy çokluğu). Finansal kiralamayla edinilip mülkiyeti alınan makine ve teçhizatın ihracında kira taksitleri ve satın alma bedeli içinde ödenen KDV'nin yüklenilen KDV olarak iadesi; idarenin binek otomobildeki uygulamasına ilişkin ifade karşı oyda yer almaktadır.
- Danıştay 9. Dairesi, 16.09.2025, E. 2023/7836, K. 2025/3535. Araç kiralama şirketinin kiralama faaliyetinde kullanmadan sattığı araçların KDV'sinin indirilememesi; alışta indirim hakkı bulunan mükellefin tesliminde genel oran. Karar metinleri Danıştay Başkanlığı Karar Arama sisteminden alınmıştır.
- İzmir Vergi Dairesi Başkanlığı, 01.03.2024 tarih ve E-21152195-130[2023/5859] sayılı özelge (finansal kiralamayla edinilen binek otomobilde KDV indirimi ve gider kısıtlaması).
- Samsun Defterdarlığı, 09.05.2024 tarih ve E-13649056-125[2023-ÖZE-09]-46618 sayılı özelge (aynı konu; kira KDV'sinde gider kabul edilen kısma isabet eden oran).
- Bursa Defterdarlığı, 25.11.2025 tarih ve E-17192610-120[GV-21-66] sayılı özelge (binek otomobil lastikleri, sonradan yapılan giderlerde amortisman tavanı, cari gider KDV'sinde oran).
- Ankara Defterdarlığı, 22.06.2025 tarih ve E-84974990-130[KDV-2/İ/29-2022/42] sayılı özelge (sözleşme gereği idarenin kullanımına tahsis edilen kiralık binek otomobillerin giderleri ve KDV'si).
- 193 sayılı Gelir Vergisi Kanunu m. 40/1, 40/5, 40/7 ve 68; 7194 sayılı Kanun (07.12.2019). 311 Seri No.lu Gelir Vergisi Genel Tebliği, beşinci bölüm, m. 13, 14 ve 15. 2026 tutarları için 31.12.2025 tarihli 5. mükerrer Resmî Gazete'de yayımlanan 332 Seri No.lu Gelir Vergisi Genel Tebliği: aylık kira 46.000 TL, ÖTV ve KDV gideri 1.200.000 TL, amortisman tavanı 1.380.000 TL ve 2.600.000 TL.
- 213 sayılı Vergi Usul Kanunu mükerrer m. 290 (finansal kiralama işlemlerinde değerleme; Haklar hesabı, anapara ve faiz ayrıştırması).
- 3065 sayılı Katma Değer Vergisi Kanunu m. 29, 30/b ve 30/d; KDV Genel Uygulama Tebliği bölüm III/C-2.1.
- 6361 sayılı Finansal Kiralama, Faktoring, Finansman ve Tasarruf Finansman Şirketleri Kanunu m. 18 ve 23/1.
- Olağan Şüpheliler (The Usual Suspects), yön. Bryan Singer, senaryo Christopher McQuarrie, 1995.
Dr. Hasan Dönmez
Bu yazıya dair bir soru ya da elinizde bir dosya varsa yazın →