Rakamların Söylemediği · Köşe Yazısı 02
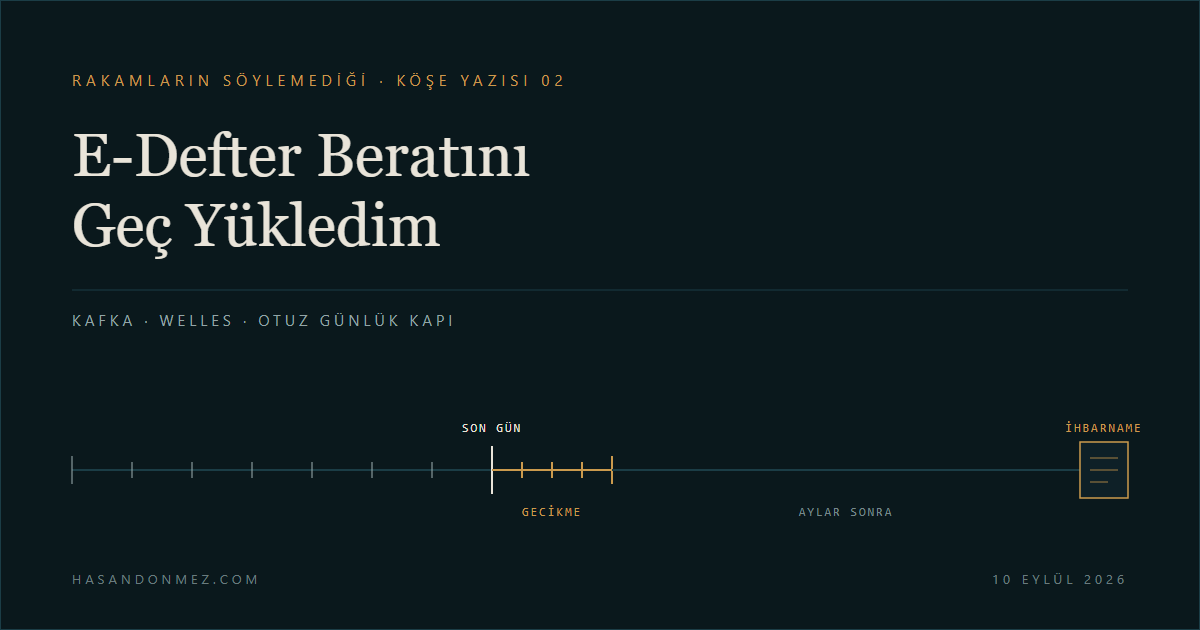
Kısa cevap: E-defter beratının geç yüklenmesinde tek bir ceza yok. Gecikme bir ayın içinde mi dışında mı, hangi madde uygulanmış (352 mi, mükerrer 355 mi), kaç fiil sayılmış, ceza bu üçüne göre değişiyor. İhbarname geldiyse 30 gün içinde indirim, uzlaşma ya da dava; üçünün de süresi var. Ayrıntı aşağıda.
Dava'yı izleyenler hatırlar. Orson Welles'in filmi daha Josef K.'yı göstermeden, karanlıkta anlatılan bir meselle başlar. Taşradan gelen bir adam Kanun'un kapısına varır. Kapı açıktır; ama kapıcı, şimdi giremezsin, der. Adam bekler. Günler yıllara döner, adam kapının önünde yaşlanır. Ölmek üzereyken sorar: Herkes Kanun'a ulaşmak ister; nasıl oldu da bunca yıl benden başka kimse gelmedi?
Bu kapıdan senden başka kimse giremezdi, çünkü bu kapı yalnızca senin içindi. Şimdi gidip onu kapatacağım.
Sonra Josef K. uyanır. Odasında tanımadığı adamlar vardır; tutuklandığını söylerler. Neyle suçlandığını sorar.
Kimse cevap vermez. Film boyunca da vermez.
K. avukat bekleme odalarında, mahkeme koridorlarında, bir ressamın tavan arasında dolaşır. Dosyası bir yerlerde vardır; ama fiilin adını hiç öğrenemez. Filmin sonunda hüküm gelir. Suç hâlâ yazılmamıştır.
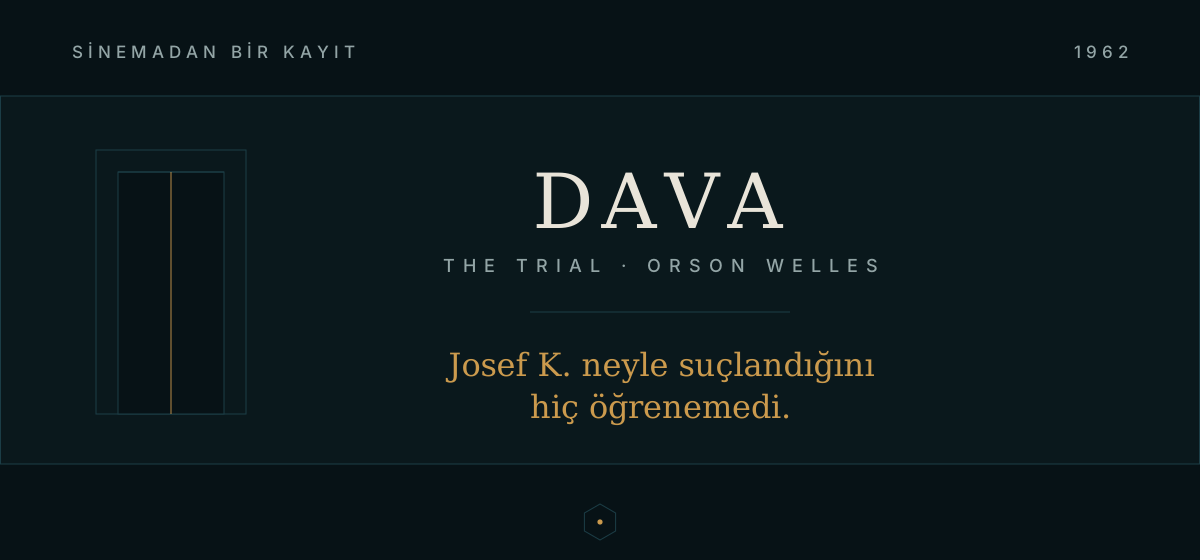 Görsel 1. Dava (The Trial), yön. Orson Welles, 1962.
E-defter beratıyla ilgili ceza ihbarnamelerine bakarken bu filmi sık hatırlarım. İhbarnamede rakam her zaman yazar. Fiilin tanımı, dönemi ve dayanak maddesi ise her zaman o kadar net değildir.
Muhasebe ofislerinde en sık yaşanan kazalardan biri, e-defter beratının son gününün kaçırılmasıdır. Bir yazılım güncellemesi, mali mühür sorunu, personel değişikliği ya da sadece takvimdeki bir karışıklık yeter. Sonuç genellikle aynıdır: birkaç gün sonra beratlar yüklenir, herkes rahatlar ve konu kapanmış sayılır.
Ta ki aylar sonra ceza ihbarnamesi gelene kadar.
Bu yazıda, yevmiye defteri ve büyük defter bakımından beratın geç yüklenmesinin sonuçlarına, olası cezaların dayanaklarına ve ihbarname geldiğinde önünüzde duran yollara bakıyorum. Amaç, riski küçümsemeden ve her gecikmeyi felaket senaryosuna dönüştürmeden bir yol haritası çıkarmak.
Temel mesaj şu:
Beratın geç yüklenmesi yalnızca para cezası meselesi değil; tasdik ve KDV indirimi bakımından da tartışma doğurabilir. Ama bu risklerin her dosyada kendiliğinden ve birlikte gerçekleştiğini söylemek de doğru değil.
Berat neden bu kadar önemli?
Kâğıt defterlerde açılış, gerektiğinde yenileme ve kapanış tasdiki gibi farklı işlemler var. Elektronik defterde ise onay süreci elektronik dosyalar üzerinden yürüyor. Berat, defterin kendisi değil; defterle ilişkili kimlik ve bütünlük bilgilerinin onayı. Gelir İdaresi Başkanlığı (GİB) onayı, kayıtların içerik ve vergi hukuku bakımından doğruluğunun denetlendiği anlamına gelmiyor.
7338 sayılı Kanun ile Vergi Usul Kanunu'na (VUK) eklenen 226/A maddesi burada belirleyici. Düzenlemeye göre:
- Elektronik defterler için berat alınması, tasdik hükmündedir.
- Berat veya onay işlemlerinin öngörülen usul, esas ve süreler içinde yerine getirilmemesi, defterin tasdik ettirilmemiş sayılması sonucunu doğurur.
Bununla birlikte tasdik statüsü, uygulanacak cezanın derecesi ve vergi indiriminin koşulları ayrı ayrı incelenmesi gereken üç farklı soru. Tek bir hükümden hareketle bütün sonuçları otomatik olarak çıkarmak yanıltıcı olur.
Elektronik Defter Genel Tebliği'nin 6.8 numaralı bölümü, yükleme yükümlülüğünün ihlalinde VUK'un cezai hükümlerine gönderme yapıyor. Bu gönderme, her olayda aynı cezanın uygulanacağını söylemiyor. İhlalin hangi işlemden kaynaklandığının ve hangi kanuni hükme girdiğinin ayrıca gerekçelendirilmesi gerekiyor. [1, 2]
Takvim nasıl işliyor, tercih nerede şaşıyor?
Aylık yükleme ile geçici vergi dönemleri bazında yükleme seçenekleri var. İkisi arasındaki fark, kayıtların aylık niteliğinde değil, işlemlerin tamamlanacağı takvimde:
- Aylık yöntemde her aya ilişkin işlemler, o ay için belirlenen sürede tamamlanır.
- Geçici vergi dönemi yönteminde de her ayın defter ve berat dosyaları ayrı hazırlanır; üç ay tek defterde birleştirilmez. Gecikmede her ay ayrı dikkate alınır.
Tercih, hesap döneminin ilk ayında; dönem içinde işe başlayanlarda işe başlanılan ayda e-Defter uygulamasından bildiriliyor. Takvim yılı esasına tabi mükellefler için 2026 tercih değişikliğinin son günü 2 Şubat 2026 idi.
Önemli ayrıntı şu: Önceki hesap döneminde yapılan tercih sonraki dönemlerde de geçerli. Her yıl yeniden seçim yapılmadığında herkes aylık yönteme dönmüyor. Geçerli bir tercihi bulunmayanlarda ise aylık takvim esas alınıyor. Değişiklik, belirlenen tercih süresi içinde yapılmak zorunda. [3]
Bu nedenle "üç aylık yükleme yapıyoruz" demek yetmez; sistemdeki geçerli tercihe bakmak gerekir. Ayrıca üç aylık tercih, olası ceza sayısını kendiliğinden dörtle sınırlamaz.
Aylık yöntemde genel süre, ilgili ayı izleyen dördüncü ayın gelir vergisi mükellefleri için 10'uncu, diğer mükellefler için 14'üncü günü sonu. Hesap döneminin son ayında yıllık beyannamenin verileceği ayı izleyen ayın aynı günleri esas alınıyor. Geçici vergi dönemi yönteminin ayrı takvimi var. Tatil günleri, özel hesap dönemleri ve GİB'in süre uzatımları hesaba katılmadan, yalnızca bu genel formülle son gün belirlenmemeli. Nitekim 8 Haziran 2026 tarihli 202 Sıra No.lu VUK Sirküleri, 10 ve 15 Haziran'da dolacak süreleri 30 Haziran'a uzattı. [2, 10]
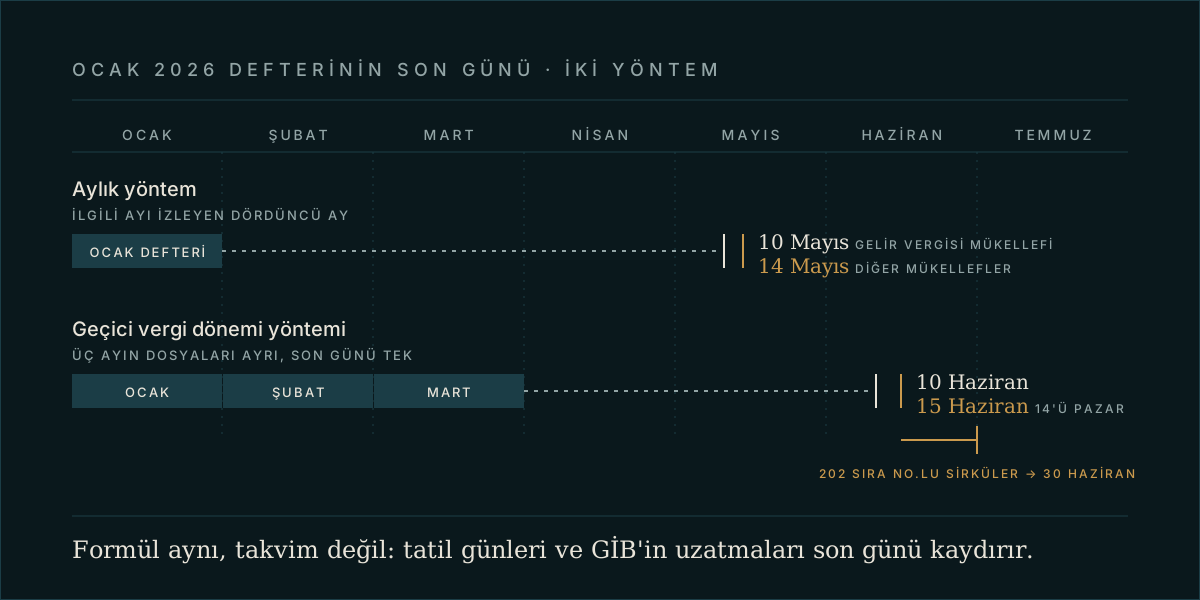 Görsel 2. Aynı defter, iki takvim. Formül değişmiyor; tatil günleri ve uzatmalar son günü kaydırıyor.
Geç yüklemenin üç risk alanı
Özel usulsüzlük cezası
Elektronik yükümlülüğe aykırılık bakımından VUK mükerrer 355 gündeme gelebilir. Ancak "berat geç yüklendi" tespiti yetmez; ihlal edilen zorunluluğun, ilgili dönemin, kanuni dayanağın ve ceza hesabının somut olarak gösterilmesi gerekir.
Ceza hesabında özellikle iki noktaya dikkat:
- Birden fazla aya ilişkin ihlal ayrı cezalar doğurabilir. Buna karşılık aynı fiilin mükerrer cezalandırılıp cezalandırılmadığına ve her cezanın dayanağına ayrı ayrı bakmak gerekir.
- VUK 337'deki, aynı takvim yılında aynı tür genel usulsüzlüğün tekrarında sonraki fiillere dörtte bir ceza uygulanması kuralı, özel usulsüzlük cezalarını kapsamaz. Bu kural "tekerrür indirimi" değil; VUK 339'daki tekerrür düzenlemesinden ayrı.
Tutar, mükellef grubuna ve fiilin işlendiği tarihte geçerli düzenlemeye göre belirleniyor. 2026 tutarları 588 Sıra No.lu VUK Genel Tebliği'nde: birinci sınıf tüccarlar ve serbest meslek erbabı için 35.000 TL, ikinci sınıf tüccarlar için 17.000 TL, diğerleri için 8.700 TL. Eski bir ihlale sırf ihbarname 2026'da geldi diye 2026 tutarı uygulanmaz. Mükerrer 355'teki bazı yükümlülüklere özgü yıllık üst sınırlar da bütün e-defter cezaları için geçerli genel bir tavan değil. [1, 4]
Usulsüzlük cezası ve resen takdir
Tasdik yaptırılmamasına ilişkin doğru bent VUK 352/I-8; I-7 değil. Kanuni sürenin sonundan itibaren bir ay içinde yapılan tasdik, 352/II-6 kapsamında ikinci derece usulsüzlük. Bir ay geçtikten sonraki tasdik ise 352/I-8 bakımından hiç yaptırılmamış sayılıyor.
Bu ayrımın elektronik berat işlemlerine uygulanması, 226/A ile birlikte değerlendirilmeli. Bir aylık süre, berat yüklemeye verilmiş cezasız bir ek süre değil. Aynı şekilde, birkaç günlük gecikmeyi tartışmasız biçimde birinci derece usulsüzlük saymak da bu ayrımı gözden kaçırır.
VUK 30'un ikinci fıkrasının 3 numaralı bendi, tasdik ettirilmemiş defterleri resen takdir sebebi sayıyor. VUK 352 uyarınca usulsüzlük fiili resen takdiri de gerektiriyorsa ceza iki kat uygulanıyor. Bununla birlikte resen takdir sebebinin bulunması, kendiliğinden vergi farkı ve vergi ziyaı cezası doğduğu anlamına gelmez. Ayrıca ilk ayın açılış, son ayın kapanış onayı işlevi ile diğer aylara ilişkin tasdik işlemleri birbirinden ayrı. [1, 2]
KDV indiriminin tartışılması
KDV Kanunu'nun 29 ve 34'üncü maddeleri uyarınca indirim için, diğer koşullar yanında, verginin ilgili belgede ayrıca gösterilmesi ve belgenin kanuni defterlere kaydedilmesi gerekiyor. Defterin tasdik durumu tartışmalıysa indirim hakkı da inceleme konusu olabilir.
Buradaki mali risk, berat cezasını aşabilir. Ancak "berat geç yüklendi, bütün KDV indirimleri reddedilir" sonucu otomatik değil. Belgelerin gerçekliği, kayıt zamanı, işlemlerin niteliği ve somut tarhiyatın gerekçesi birlikte değerlendirilir.
Güncel genel kuralda indirim hakkı, vergiyi doğuran olayın meydana geldiği takvim yılını izleyen takvim yılı aşılmamak üzere, belgenin deftere kaydedildiği dönemde kullanılıyor. Eski tarihli özelgelerdeki "aynı takvim yılı" açıklaması bugüne aynen taşınamaz. Özelgeler de bütün mükellefler için genel güvence değil. Sonradan berat alınması ne indirimin kesin korunduğunu ne de kesin kaybedildiğini tek başına gösterir. [5]
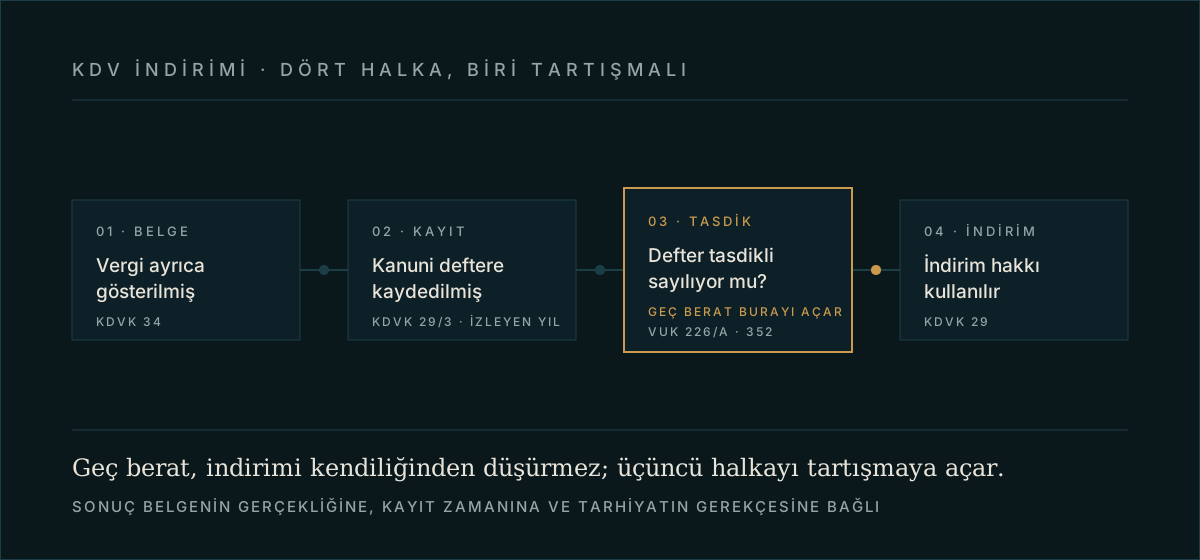 Görsel 3. Dört halka, biri tartışmalı. Geç berat zinciri kendiliğinden koparmıyor; üçüncü halkayı tartışmaya açıyor.
Hangi fiile hangi ceza?
Tasdik işleminin süresinde yapılmaması ile elektronik dosyanın iletilmesi yükümlülüğünün ihlali aynı şey mi? Dosyanın düğüm noktası çoğu zaman burası.
- Tasdik yönünden VUK 226/A ve 352 birlikte ele alınır; gecikmenin süresi ile 337'nin koşulları önem kazanır.
- Elektronik yükümlülük yönünden mükerrer 355 değerlendirilir; bu maddenin somut fiili kapsadığının ortaya konması gerekir.
Beratın tasdik işlevi bulunduğu doğru. Ancak bu, diğer elektronik yükümlülüklerin ortadan kalktığını göstermez. Tersinden, elektronik ortamda yapılan her işlemi aynı ceza hükmüne sokmak da yeterli bir gerekçe değil.
Ayrım doğrudan ceza tutarını etkiliyor. Bu nedenle defterin oluşturulması, imzalanması, yüklenmesi ve onaylı beratın alınması tarihlerini ayrı ayrı çıkarmak gerekiyor.
Yevmiye defteri, büyük defter ve bunlara ilişkin berat dosyalarının sistemde ayrı dosyalar olarak üretilmesi, her dosya için otomatik olarak ayrı ceza kesilebileceği anlamına gelmez. Ceza sayısının dosya sayısına göre değil, ihlal edilen yükümlülük ve cezayı gerektiren fiil esas alınarak belirlenmesi gerekir. İdarenin her defter veya berat için ayrı ceza uyguladığı örnekler bulunsa da bu uygulamanın hukuka uygunluğu somut ihbarname üzerinden ayrıca tartışılabilir.
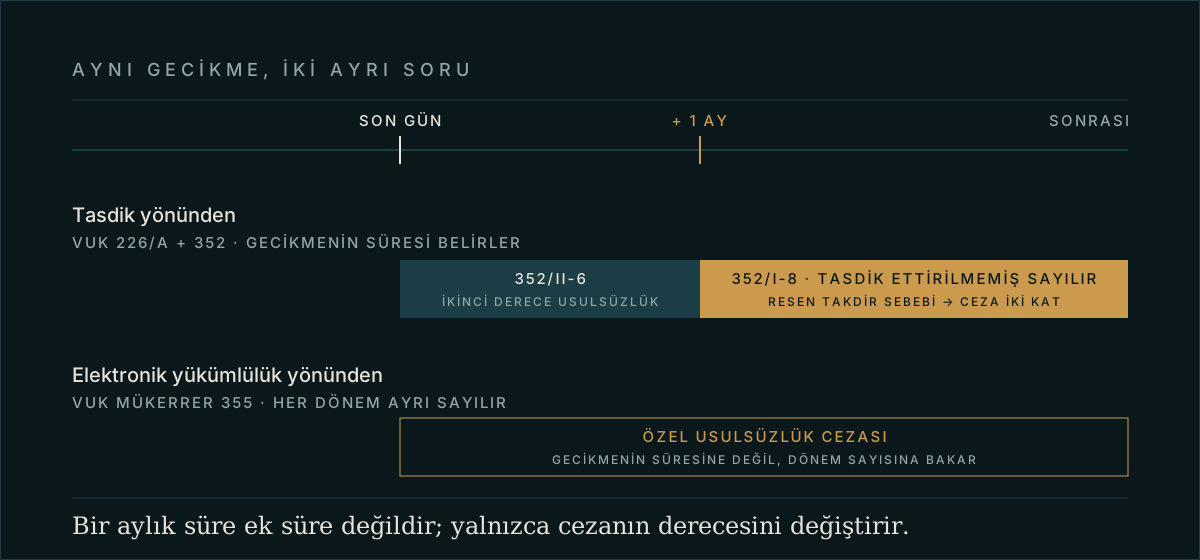 Görsel 4. Aynı gecikme, iki ayrı soru. Bir aylık süre ek süre değil; yalnızca cezanın derecesini değiştiriyor.
Bir örnek: Üç aya ait beratlar, tek yükleme tarihi
Bir limited şirket, aylık yükleme tercihinde. Mali mühür yenilemesi uzayınca Ocak, Şubat ve Mart 2026 defterlerinin beratları üçü birden 10 Ağustos 2026'da yükleniyor. Son günler sırasıyla 14 Mayıs, 30 Haziran (15 Haziran'da dolacak süre 202 Sıra No.lu Sirkülerle uzatılmıştı) ve 14 Temmuz.
Üç ayın gecikmesi aynı değil: Ocak 88 gün, Şubat 41 gün, Mart 27 gün. İlk ikisi bir aylık süreyi aşmış, üçüncüsü aşmamış.
Aşağıdaki hesap, idarenin her ayı ayrı fiil kabul ederek aynı gecikmeye hem VUK 352 hem de mükerrer 355 uyguladığı tartışmalı ve yüksek riskli senaryoyu göstermektedir. Bu tutarlar her olayda kendiliğinden doğan kesin bir tarife değildir.
| Dönem | Gecikme | Mükerrer 355 | VUK 352 |
|---|---|---|---|
| Ocak | 88 gün | 35.000 TL | I-8, resen takdirle iki kat: 70.000 TL |
| Şubat | 41 gün | 35.000 TL | I-8, 337 gereği dörtte bir: 17.500 TL |
| Mart | 27 gün | 35.000 TL | II-6, ikinci derece: 17.000 TL |
| Toplam | 105.000 TL | 104.500 TL |
Tabloda görünen ilk şey, gecikmenin süresinin özel usulsüzlük cezasını hiç etkilememesi; üç ay için üç kez aynı tutar. İkincisi, tasdik tarafında 27 günle 88 gün arasındaki farkın dört kattan fazla ceza farkı yaratması. Üçüncüsü ise tablonun kendisi: sağ sütunla sol sütunun aynı ihbarnamede yan yana durup duramayacağı, bu yazının bir sonraki bölümünün konusu.
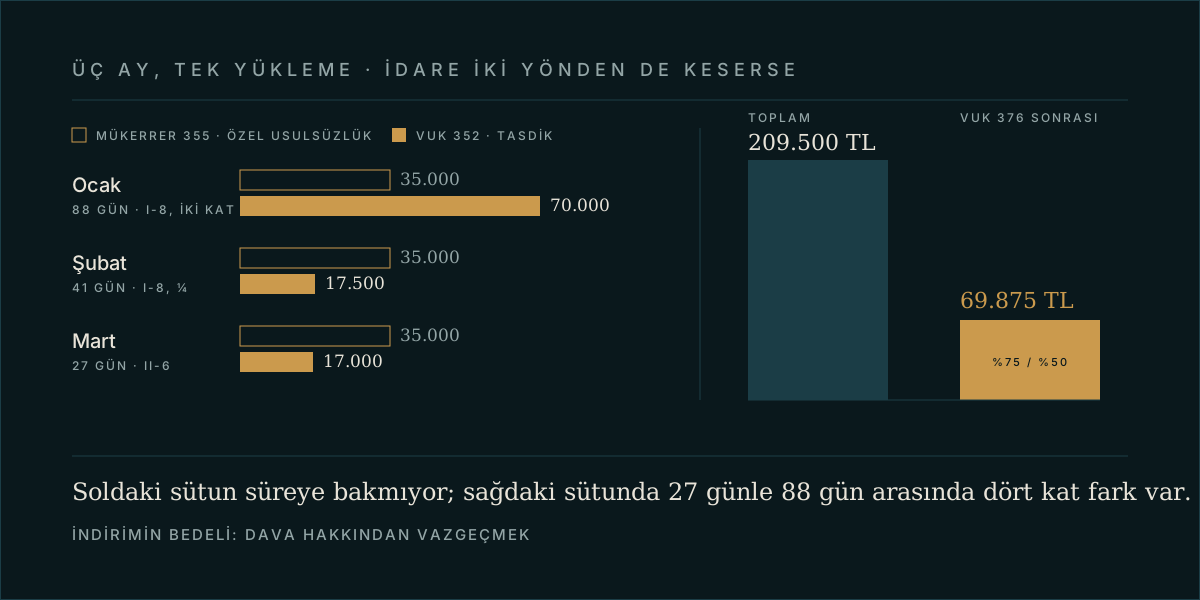 Görsel 5. Soldaki sütun süreye bakmıyor; sağdakinde 27 günle 88 gün arasında dört kat fark var.
Bu hesap, 337'nin uygulanma biçimi ve ikinci derece usulsüzlüğün "aynı nevi" sayılıp sayılmayacağı gibi noktalarda idareden idareye değişebilir. Rakamlar kesin bir tarife değil, ihbarnamede neyi kontrol edeceğinizin listesi.
İhbarnamede ilk bakılacak yer yalnızca rakam değil; fiilin tanımı, dönemi ve dayanak maddesi. Josef K.'nın film boyunca alamadığı cevap tam olarak bu: Neyle suçlanıyorum? Vergi hukukunda bu sorunun cevabı ihbarnamede yazılı olmak zorunda. Yazılı değilse ilk savunma buradan başlar.
Aynı fiile iki ceza kesilebilir mi?
VUK 336, tek fiille vergi ziyaı ve usulsüzlük birlikte işlenmişse miktar itibarıyla ağır cezanın uygulanmasını düzenliyor. Fakat bu hükmü, bütün özel usulsüzlükler dâhil her yaptırımı ortadan kaldıran genel bir "tek ceza" güvencesi gibi okumamak gerekir.
Önce gerçekten tek fiil bulunup bulunmadığına bakılır. Beratın geç yüklenmesi, defter ve belgelerin incelemede ibraz edilmemesi ve vergi ziyaına yol açan işlem birbirinden farklı fiiller olabilir.
Ardından ilgili ceza maddelerindeki özel hükümler gelir. Mükerrer 355'in bazı elektronik beyanname, bildirim ve form ihlallerinde 352/I-1 ve II-7 cezalarını dışlayan düzenlemesi, bütün tasdik ihlallerine yönelik genel bir yasak değil.
Bunun tersi de otomatik değil: Kanunda belirli bir birleşme yasağının bulunmaması, her geç berat olayında iki cezanın birlikte hukuka uygun olduğu anlamına gelmiyor. Her yaptırımın unsurları, fiillerin ilişkisi ve cezaların birleşmesi kuralları ayrıca tartışılır. Yukarıdaki tablonun iki sütununu yan yana koyan ihbarnamede tam olarak bu tartışmayı açmak gerekir.
Konunun, e-defter veya berat dosyasının süresinden sonra yüklenmesi özelinde VUK 352 ile mükerrer 355 arasındaki ilişkiyi ve ceza sayısını kesin olarak çözüme bağlayan yerleşik bir Danıştay içtihadına rastlanmamaktadır. Defterlerin incelemeye ibraz edilmemesi, elektronik kayıtların muhafaza edilmemesi veya KDV indiriminin ispatlanamaması hakkında verilen kararlar ise yalnızca geç yükleme fiiliyle aynı nitelikte değildir. Bu nedenle her uyuşmazlık; ceza ihbarnamesinde gösterilen madde, dönem, ceza adedi ve somut olayın özellikleri üzerinden ayrıca değerlendirilmelidir. İçtihat kullanırken kararın tam metnine, olayın özelliklerine ve uyuşmazlık konusu ceza türüne bakmak gerekir.
"Bana önceden ihtar yapılmadı" savunmasının da sınırı var. Mükerrer 355'teki yükümlülüğün usul ve esasları düzenleyici işlemle duyurulmuşsa ayrıca kişisel bildirim aranmayabilir. Buna rağmen somut yükümlülüğün ve uygulanabilir düzenlemenin belirlenmesi şart. [1]
Böyle bir ihbarname gelirse
Filmde ressam Titorelli, K.'ya üç yol sayar: gerçek beraat, görünürde beraat ve sürüncemede bırakma. İlkini hiç görmemiştir; ikincisinde dava her an yeniden açılabilir; üçüncüsünde dosya hiç kapanmaz. Kafka'nın üç yolu da çıkışsızdır.
Vergi Usul Kanunu'nun üç yolu ise gerçek: indirim, uzlaşma ve dava. Üçünün de bir sonu, bir sonucu ve en önemlisi bir süresi var.
İlk iş tebliğ tarihini doğru belirlemek. Genel olarak indirim, tarhiyat sonrası uzlaşma ve vergi mahkemesinde dava bakımından 30 günlük süre söz konusu. Elektronik tebligatta belgeyi açtığınız gün değil, elektronik adrese ulaştığı tarihi izleyen beşinci günün sonu esas alınıyor; süre ertesi gün işlemeye başlıyor. Süreyi etkileyen özel hâller ayrıca kontrol edilmeli.
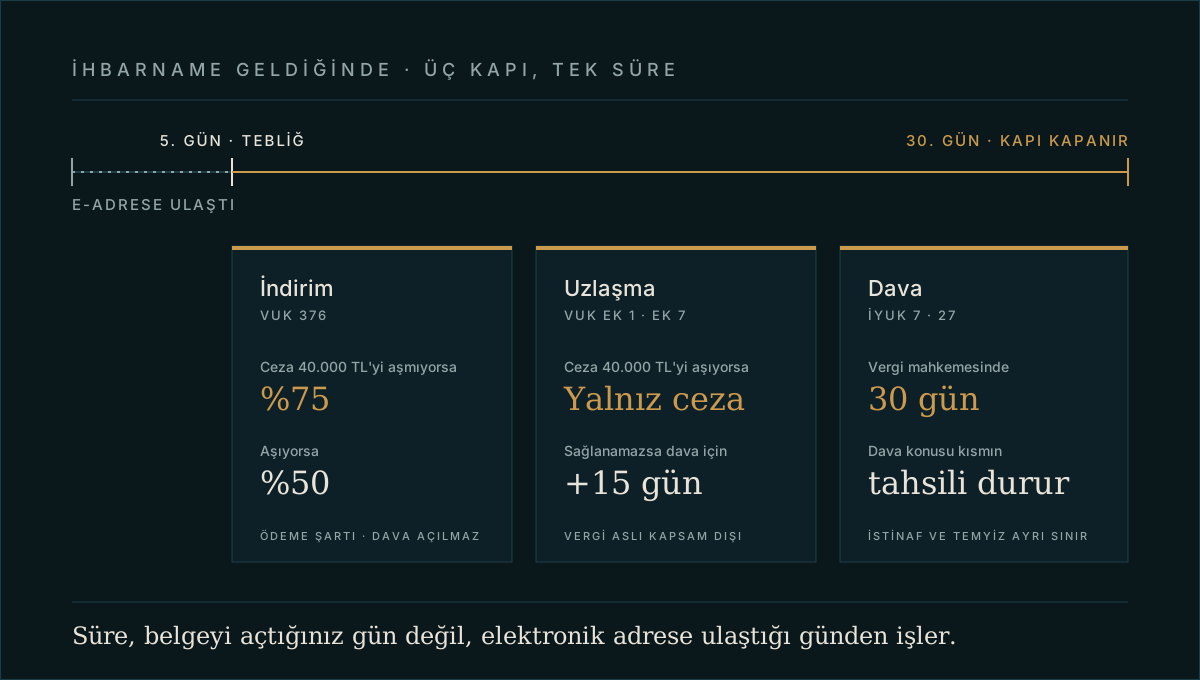 Görsel 6. Üç kapı, tek süre. Otuzuncu günün sonunda kapıcı gelir.
VUK 376 kapsamında indirim
Genel indirim oranı yüzde 50. Ancak 2026'da fiil bazında toplamı 40.000 TL'yi aşmayan usulsüzlük ve özel usulsüzlük cezalarında oran yüzde 75. Otuz gün içinde başvurunun yanı sıra, varsa ilgili vergi veya vergi farkı ile kalan cezanın kanundaki ödeme şartlarına uygun ödenmesi ve uyuşmazlığın dava konusu yapılmaması gerekiyor.
İdarenin her ayı ayrı bir fiil kabul ettiği varsayımında, her biri 35.000 TL olan üç özel usulsüzlük cezası ayrı ayrı sınırın altında kaldığından, VUK 376'nın diğer şartlarının da sağlanması hâlinde yüzde 75 indirimle 8.750'şer liraya iner; toplam 26.250 TL. Tasdik tarafında Ocak'ın 70.000 TL'lik cezası sınırı aştığından yüzde 50 ile 35.000 TL'de kalır; Şubat ve Mart ise 4.375 ve 4.250 TL'ye iner. İki sütunun toplamı 209.500 liradan 69.875 liraya düşer. Bedeli, dava hakkından vazgeçmektir.
İndirim başvurusu dava süresini uzatmaz. İlk 30 günlük süre henüz dolmamışsa indirim talebinden vazgeçip dava açmak mümkün; dolayısıyla başvurunun yapıldığı anda dava hakkının geri dönülmez biçimde kaybedildiği söylenemez. [1, 6]
Uzlaşma
2026'da 40.000 TL'yi aşan usulsüzlük ve özel usulsüzlük cezaları, diğer koşullar da varsa uzlaşmaya konu olabiliyor. Sınırın değerlendirilmesinde ihbarnamenin tebliğ tarihinde geçerli tutar ve cezayı gerektiren fiil bazındaki toplam dikkate alınıyor. Bu sınır ile cezanın hesaplandığı yılın tutarını birbirine karıştırmamak gerekir.
Uzlaşma sağlanamazsa dava süresi, tutanağın tebliği ve VUK ek 7'deki özel kurala göre hesaplanır: Süre bitmiş veya 15 günden az kalmışsa 15 günlük süre tanınır. Uzlaşma sağlanırsa uzlaşılan ceza dava konusu yapılamaz. Uzlaşılan cezaya ayrıca yüzde 25 indirim sağlayan VUK 376/1-2 hükmü, 7524 sayılı Kanun ile 2 Ağustos 2024'te kaldırıldı; VUK geçici 35 kapsamındaki eski dosyalar saklı.
Ayrıca vergi aslı artık uzlaşma kapsamında değil. Vergi ve cezanın birlikte yer aldığı ihbarnamelerde, yalnızca ceza için uzlaşma istemenin vergi aslına ilişkin dava süresini koruduğunu varsaymayın. [1, 4, 7]
Vergi mahkemesinde dava
Genel dava açma süresi tebliği izleyen günden başlayarak 30 gün. İhbarnameye konu vergi ve cezaya karşı vergi mahkemesinde açılan dava, genel kural olarak dava konusu edilen kısmın tahsilini durduruyor. Bu kural her tahsil işlemine, ödeme emrine veya sonraki kanun yolu aşamasına aynen uygulanmıyor.
Dava gideri ve kanun yolu imkânı da hesaba katılmalı. İstinaf ile temyiz farklı aşamalar ve parasal sınırları farklı. Uygulanacak sınır, ilgili usul hükümleri ve dava konusu tutar üzerinden belirleniyor. "Temyiz sınırının altında, o hâlde vergi mahkemesi kararı kesin" demek doğru değil. [8]
Savunma dosyasında neye bakılır?
Başarı garantisi veren bir savunma listesi yok. Buna karşılık şu başlıkların somut belgelerle incelenmesi gerekiyor:
- Hukuki nitelendirme ve hesap hatası: Doğru madde, doğru mükellef grubu, doğru yılın tutarı ve doğru dönem sayısı kullanılmış mı? Aynı fiil için tekrar ceza kesilmiş mi?
- Mücbir sebep ve teknik engel: VUK 13 ve 373'ün koşulları oluşmuş mu? Her yazılım sorunu, personel değişikliği veya mali mühür aksaklığı kendiliğinden mücbir sebep değil. Olayın yükümlülüğü yerine getirmeyi nasıl engellediğini hata kayıtları, destek başvuruları, duyurular ve diğer belgelerle göstermek gerekiyor. Sistem kesintisi ile defterlerin zayi olması da farklı hukuki durumlar.
- Ceza kesme zamanaşımı: VUK 374'e göre mükerrer 355 kapsamındaki cezalar için genel süre, fiilin işlendiği yılı izleyen yılbaşından itibaren beş yıl. Genel usulsüzlüklerde esas süre iki yıl; vergi ziyaıyla birleşme ve zamanaşımını etkileyen hükümler ayrıca değerlendirilir.
- Tasdik gecikmesinin süresi: VUK 352/I-8 ile II-6 ayrımı ve bunun 226/A ile ilişkisi gözetilmiş mi? Bir aylık süre, cezasız yükleme hakkı olarak sunulmamalı.
- VUK 337 hesabı: Genel usulsüzlükte aynı takvim yılında aynı türden sonraki fiillere ilişkin dörtte bir kuralının koşulları oluşmuş mu? Bu hüküm özel usulsüzlük cezasına taşınamaz.
- Kısa gecikmeye özgü hükümler: Mükerrer 355'te elektronik beyanname, bildirim ve formlar için düzenlenen indirimli uygulamalar berata kendiliğinden uygulanmaz. Önce somut yükümlülüğün ilgili fıkra kapsamında olduğunu göstermek gerekir.
- Ölçülülük: Gecikmenin süresi, yükümlülüğün sonradan tamamlanması ve olayın özellikleri değerlendirilir. Ölçülülük, kanuni dayanak ve fiilin unsurlarına ilişkin somut itirazların yerine geçen bir iptal garantisi değil.
- Mesleki sorumluluk sigortası: Gecikmenin meslek mensubunun mesleki faaliyeti kapsamında gerçekleştiği ileri sürülüyorsa poliçedeki teminat, istisna, ihbar süresi ve muafiyet hükümleri ayrıca kontrol edilmelidir. Her poliçe vergi cezalarını otomatik olarak karşılamaz; sigortacıya süresinde bildirim yapılması gerekebilir.
İki genellemeden özellikle kaçınmak gerekir:
- "Vergi kaybı yoksa hiç ceza kesilemez" doğru değil. Şekli yükümlülüklerin ihlali, vergi ziyaı bulunmadan da usulsüzlük cezası doğurabilir.
- "Bütün dönem cezalarının toplamı yıllık tavana takılır" da doğru değil. Üst sınırın hangi fiile ve hangi fıkraya ait olduğunun gösterilmesi gerekir.
Aynı sorunu yaşamamak için
- Sistemdeki yükleme tercihini kontrol edin. Geçerli önceki tercihin devamını ve değişiklik için tanınan süreyi birbirinden ayırın.
- Takvimi mükellef türüne ve hesap dönemine göre oluşturun; GİB'in süre uzatımlarını takip edin.
- Son güne kalmayın. Mali mühür ve sertifika geçerliliğini, yazılımı ve erişim yetkilerini önceden kontrol edin.
- Yükleme ile süreci bitmiş saymayın. GİB onaylı beratları ve ilişkili elektronik defter dosyalarını mevzuata uygun biçimde birlikte muhafaza edin. Ekran görüntüsü veya kâğıt çıktı, elektronik asılların yerini tutmaz.
- Hata anında tarih-saat, hata kodu, yükleme kaydı ve destek başvurusunu saklayın; varsa duyurulan alternatif işlem usullerini uygulayın.
- Mali müşavir ve yazılım sağlayıcısıyla görev paylaşımını yazılı hâle getirin. Sözleşme, mükellefin idareye karşı yükümlülüğünü kendiliğinden kaldırmaz; taraflar arasındaki sorumluluk ayrı değerlendirilir.
- Gecikmeyi fark edince eksik işlemleri usulüne uygun biçimde tamamlayın ve nedenini belgelendirin. Geç yükleme, cezayı veya tasdik sorununu geriye dönük olarak kendiliğinden ortadan kaldırmaz; yine de ihlali sürdürmemek önemli.
Kapı kapanmadan
E-defter beratının geç yüklenmesi küçümsenecek bir aksaklık değil. Fakat her gecikmenin aynı cezayı, aynı tasdik sonucunu ve aynı KDV kaybını doğurduğu da söylenemez. Sağlıklı değerlendirme, yükümlülüğü ve fiili doğru tanımlamakla başlar.
Kanaatimce mevzuatta, kısa süreli ve sonradan giderilmiş gecikmeler ile hiç yerine getirilmeyen yükümlülükler arasındaki ayrım daha açık kurulmalı. Tasdik statüsü ile cezanın derecesi arasındaki ilişkinin netleşmesi hem mükellefe öngörülebilirlik sağlar hem uygulamadaki tartışmaları azaltır.
Bugün için en etkili tedbir ise somut: Geçerli tercihi bilin, takvimi izleyin, elektronik dosyaları ve onayı saklayın. İhbarname geldiyse de önce tebliğ tarihine, sonra dayanak maddeye bakın.
Dava'daki adam, açık bir kapının önünde bir ömür bekledi. Vergi hukukunda o kapı otuz gün açık kalır. Kapıcı, süre dolunca gelip kapatır; ve bu kapı da yalnızca sizin içindir.
Josef K. neyle suçlandığını hiç öğrenemedi. Siz ihbarnamede okuyabilirsiniz. Yeter ki kapı kapanmadan okuyun.
Bu yazı 10 Eylül 2026 itibarıyla genel bilgilendirme amacıyla hazırlanmıştır. Somut olay için hukuki veya mesleki görüş yerine geçmez.
Kaynaklar ve mevzuat
- 213 sayılı Vergi Usul Kanunu, özellikle m. 13, 18, 30, 107/A, 226/A, 336-339, 352, mükerrer 355, 373-376, ek 1, ek 7 ve geçici 35.
- Elektronik Defter Genel Tebliği (Sıra No: 1), güncel birleştirilmiş metin; 4.3, 4.4 ve 6.8 numaralı bölümler.
- Gelir İdaresi Başkanlığı, 20.01.2026 tarihli "e-Defter ve Berat Dosyalarının Aylık veya Geçici Vergi Dönemleri Bazında Yüklenebilmesine İlişkin Duyuru".
- Vergi Usul Kanunu Genel Tebliği (Sıra No: 588), 2026 yılı had ve tutarları.
- 3065 sayılı Katma Değer Vergisi Kanunu, m. 29 ve 34.
- Gelir İdaresi Başkanlığı, Vergi Cezalarında İndirim Uygulaması Broşürü, 2026.
- 7524 sayılı Kanun, özellikle m. 14 ve 16; VUK indirim ve uzlaşma değişiklikleri.
- 2577 sayılı İdari Yargılama Usulü Kanunu, m. 7, 8, 27, 45, 46 ve ek 1.
- Dava (The Trial), yön. Orson Welles, 1962; Franz Kafka, Dava, 1925 ve "Kanun Önünde" meseli.
- Gelir İdaresi Başkanlığı, 08.06.2026 tarihli 202 Sıra No.lu Vergi Usul Kanunu Sirküleri; e-defter oluşturma, imzalama ve berat yükleme sürelerinin 30 Haziran 2026'ya uzatılması.
Dr. Hasan Dönmez
Bu yazıya dair bir soru ya da elinizde bir dosya varsa yazın →