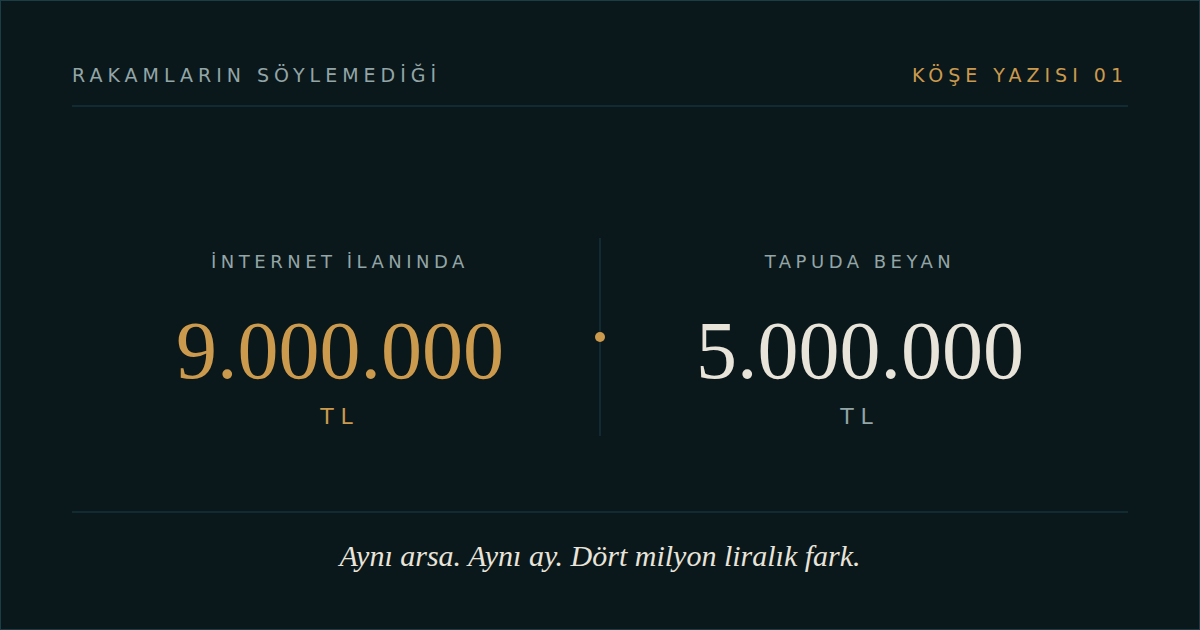
Rakamların Söylemediği · Köşe Yazısı 01
Dokunulmazlar'ı izleyenler hatırlar. Eliot Ness ve ekibi Chicago'da aylarca uğraşmalarına rağmen Al Capone'a bir türlü dokunamaz. Tanıklar konuşmaz, deliller kaybolur, herkes korkar. Derken ekibin muhasebecisi Oscar Wallace, ilk bakışta kimsenin önemsemediği bir öneride bulunur:
Cinayetten yakalayamıyorsak gelir vergisinden deneyelim.
Odadaki polisler önce ne demek istediğini anlayamaz. Filmin sonunda Amerika'nın en korkulan adamı cinayetlerden veya kaçakçılıktan değil, gelir vergisi kaçakçılığından hüküm giyer. Capone'u silahlar değil, mali kayıtlar yakalar.
 Görsel 1. Dokunulmazlar (The Untouchables), yön. Brian De Palma, 1987.
Geçen hafta bir mükellefime gönderilen yazıyı okurken bu sahneyi hatırladım.
Mükellefim, 2025 yılının Nisan ayında 2,5 milyon liraya aldığı bir arsayı 2026 yılının Mayıs ayında satmıştı. Tapudaki işlem sırasında devir bedeli 5 milyon lira olarak beyan edilmiş, mükellefim tarafından satıcı sıfatıyla 100 bin lira tapu harcı ödenmişti.
Ağustos ayında Defterdarlıktan bir yazı geldi. Yazıda, taşınmazın gerçek satış bedelinin tapuda beyan edilen tutardan daha yüksek olduğu ve bu nedenle tapu harcının eksik ödendiği belirtiliyordu.
Birlikte idareye giderek, bu sonuca hangi verilere dayanarak ulaştığını sorduk. Gelen cevap açıktı: gayrimenkul değerleme raporları, internet satış ilanları ve emsal tapu satışları…
Bunların arasında özellikle dikkat çeken bir veri vardı. Aynı arsa internette satışa çıkarılmış ve ilanda 9 milyon lira bedel yazılmıştı.
Tapuda 5 milyon, ilanda 9 milyon.
İlan bedeli, satış bedeli değildir
Burada durmak gerekiyor.
Bir taşınmazın ilandaki fiyatı, gerçekleşen satış bedeli değildir. İlanlar çoğu zaman pazarlık payı eklenerek verilir, aylarca güncellenmeden yayında kalır ve gerçekleşen satış fiyatının üzerinde olabilir.
Bu nedenle ilan bedelinin doğrudan vergi matrahı kabul edilmesi hukuken tartışmalıdır. Ancak ilan nihayetinde bir veridir; tek başına gerçek satış bedelini kanıtlamasa da diğer bulgularla birlikte değerlendirilmesi mümkündür. Ne tek başına kesin delildir ne de tamamen yok sayılabilir.
Bizim dosyamızda arsa gerçekten 5 milyon liraya satılmıştı. Üstelik mükellefim, ilanı veren emlakçıyı tanımıyordu. Aralarında düzenlenmiş bir yetkilendirme sözleşmesi bulunmadığı gibi mükellefimin ilandan haberi de yoktu.
Emlakçı, bölgedeki genel fiyatlara bakarak tahmini bir rakam belirlemiş ve ilanı yayımlamıştı. Dolayısıyla idarenin önüne düşen 9 milyon lira, ne gerçekleşen satış bedeliydi ne de malikin talep ettiği fiyat. Üçüncü bir kişinin kendi değerlendirmesine dayanarak belirlediği tahmini bir rakamdı.
Buna rağmen işlem idarenin radarına girmişti.
Yaygın bir alışkanlık sona eriyor
Gayrimenkul sektöründe yıllardır bilinen bir yöntem var: ilanı piyasa fiyatından ver, tapuda emlak vergisi değerine yakın bir rakam göster.
Bu iki sayı uzun süre birbirinden bağımsız iki ayrı dünyada kaldı. Biri emlak sitesinde, diğeri tapu kayıtlarında bulunuyordu. Çoğu zaman kimse bu rakamları yan yana koymuyordu.
Artık aynı veri havuzunda buluşuyorlar. İlan bedeliyle tapuda beyan edilen bedel arasındaki fark, herhangi bir memurun dosyayı özel olarak incelemesine gerek kalmadan sistem tarafından tespit edilebiliyor. Rakamlar arasındaki makas kendiliğinden soru üretiyor.
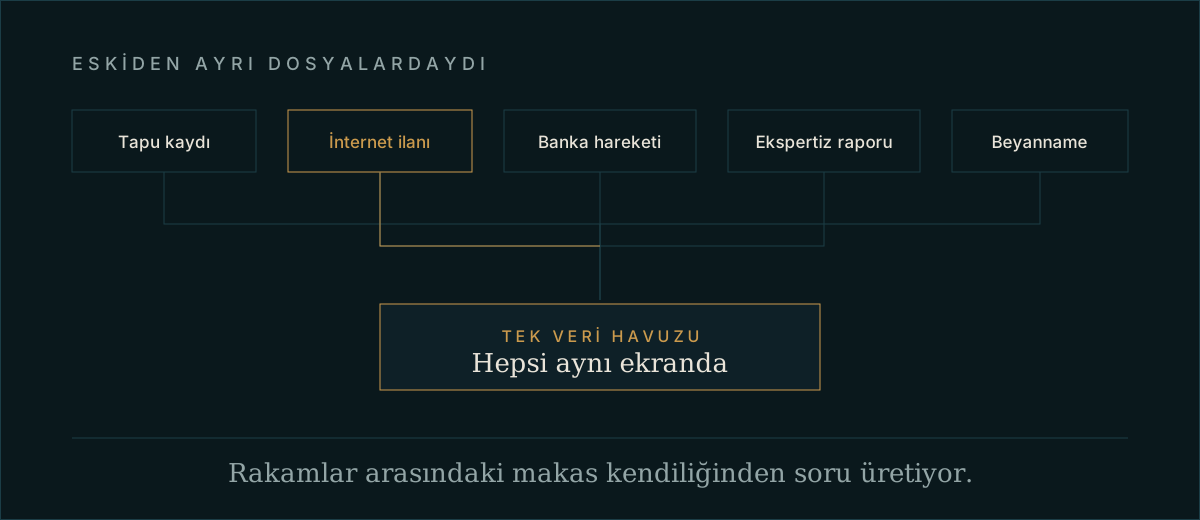 Görsel 2. Eskiden ayrı dosyalarda duran kayıtlar bugün tek bir ekranda yan yana geliyor.
Bu bilgi nereden geliyor?
5 Eylül'de Resmî Gazete'de yayımlanan 595 Sıra No.lu Vergi Usul Kanunu Genel Tebliği, 2022 tarihli 538 Sıra No.lu Tebliğ'de değişiklik yaptı.
Yeni düzenlemenin, "Artık internet ilanları takip edilecek" şeklinde yorumlandığını göreceksiniz. Oysa ilan bilgilerinin Gelir İdaresi Başkanlığına bildirilmesi yeni değil.
538 Sıra No.lu Tebliğ 2022'den beri yürürlükte. İlanların yayımlanmasına aracılık eden platformlara, yer sağlayıcılara ve sosyal ağ sağlayıcılarına aylık bildirim yükümlülüğü daha o tarihte getirilmişti. İlan verenlere, ilanlara ve varsa platform üzerinden gerçekleştirilen işlemlere ilişkin çeşitli bilgiler elektronik ortamda Başkanlığa aktarılıyordu. Bir aya ilişkin bilgilerin takip eden ayın son günü saat 23.59'a kadar bildirilmesi gerekiyordu.
595 Sıra No.lu Tebliğ bu sistemi ilk kez kurmadı; yükümlü grupları ve bildirilecek bilgilerin kapsamını yeniden düzenledi. İnternet dâhil her türlü dijital ortamın satış, kiralama, ilan ve reklam gibi ekonomik amaçlarla kullanılması açık biçimde düzenleme kapsamına alındı.
Dolayısıyla benim dosyamdaki devir, internet ilanı ve Defterdarlık yazısı 595 sayılı Tebliğ'den önceye ait olsa da idarenin ilan verisine ulaşabilmesinin hukuki altyapısı zaten dört yıldır mevcuttu.
Değişen, ilan bilgilerinin ilk kez toplanması değil; kapsamın güncellenmesi ve yıllardır biriken verilerin daha etkin biçimde kullanılmaya başlanmasıdır.
Harç, işin küçük tarafı
Gayrimenkul satışında tapu harcı toplam yüzde 4'tür. Alıcı ve satıcıdan ayrı ayrı yüzde 2 oranında alınır.
Matrahın 5 milyon liradan 9 milyon liraya çıkarılması hâlinde tek taraf için 80 bin lira, alıcı ve satıcı birlikte değerlendirildiğinde toplam 160 bin lira ek harç doğar.
Canınızı yakar ama ödersiniz. Asıl mesele gelir vergisindedir.
Arsa bir yıl bir ay elde tutulmuştur. Dolayısıyla beş yıllık süre dolmamış ve satıştan doğan kazanç değer artış kazancı kapsamına girmiştir.
Değer artış kazancı hesaplanırken maliyet bedeli, taşınmazın alındığı ve satıldığı aylar hariç olmak üzere Yİ-ÜFE artış oranında güncellenir. Endeksleme yapılabilmesi için artış oranının yüzde 10 veya üzerinde olması gerekir.
Taşınmaz 2025 yılının Nisan ayında alınmış, 2026 yılının Mayıs ayında satılmıştır. Bu nedenle Mart 2025 ve Nisan 2026 Yİ-ÜFE endeksleri esas alınır. Mart 2025 endeksi 4.017,30, Nisan 2026 endeksi ise 5.308,46'dır. Artış oranı yüzde 10'un üzerinde olduğu için endeksleme yapılabilir. Buna göre 2,5 milyon liralık alış bedelinin endekslenmiş tutarı yaklaşık 3 milyon 303 bin 500 liradır.
| Tapuda beyan edilen | İdarenin işaret ettiği | |
|---|---|---|
| Satış bedeli | 5.000.000 TL | 9.000.000 TL |
| Endekslenmiş maliyet | 3.303.500 TL | 3.303.500 TL |
| İstisna (2026) | 150.000 TL | 150.000 TL |
| Vergiye tabi kazanç | 1.546.500 TL | 5.546.500 TL |
| Hesaplanan gelir vergisi | 423.775 TL | 1.836.100 TL |
Aradaki gelir vergisi farkı yaklaşık 1 milyon 412 bin liradır: tek taraf için hesaplanan 80 bin liralık tapu harcı farkının yaklaşık on sekiz katı.
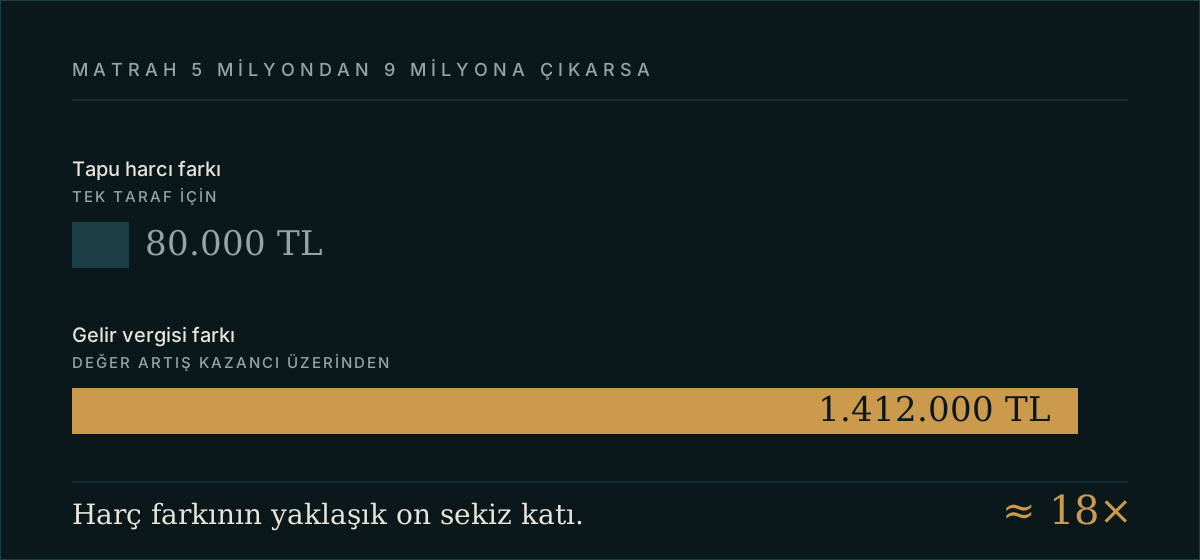 Görsel 3. Dosyanın görünen yüzü harç, asıl ağırlığı ise gelir vergisi tarafında.
Bu hesaplamada satış nedeniyle yapılan ve belgelendirilebilen giderler ile ödenen harçlar dikkate alınmadığından rakamlar yaklaşık tutarlardır. Ancak karşı karşıya kalınabilecek riskin büyüklüğünü göstermeye yeterlidir.
Üstelik satış 2026 yılının Mayıs ayında yapılmıştır. Bu kazanca ilişkin yıllık gelir vergisi beyannamesi Mart 2027'de verilecektir. Dolayısıyla tapu harcıyla ilgili yazıya verilecek cevapta kabul edilecek bir rakam, henüz verilmemiş gelir vergisi beyannamesinin içeriğini de şimdiden etkileyebilir.
Harç için yazılan bir dilekçe, daha büyük bir gelir vergisi dosyasının deliline dönüşebilir.
Yargı ne diyor?
Danıştay, gerçek satış bedelinin yalnızca varsayıma dayanılarak belirlenmesini kabul etmiyor.
Alıcının beyanı, banka hesap hareketleri, kredi belgeleri, ekspertiz raporları, emsal satışlar, emlak vergisi değeri ve taşınmazın kendine özgü nitelikleri birlikte değerlendirilmeden yapılan tarhiyatlar eksik inceleme nedeniyle hukuka aykırı bulunabiliyor.
Danıştay Dokuzuncu Dairesinin 20 Mayıs 2021 tarihli, E.2020/6223 ve K.2021/3075 sayılı kararı bu bakımdan önemlidir. Kararda, tapu harcına esas matrahın gerçekte olduğundan düşük beyan edildiği ileri sürülüyorsa bunun somut delillerle ortaya konulması gerektiği vurgulanmıştır.
Ekspertiz raporları da tek başına gerçek satış bedelini göstermeyebilir. Çünkü bu raporlar çoğunlukla bankanın kullandıracağı krediye esas olmak üzere hazırlanır. Banka raporda yazan değerin tamamı kadar kredi vermek zorunda olmadığı gibi aynı taşınmaz için farklı tarihlerde veya farklı kuruluşlarca farklı değerler belirlenebilir.
Aynı değerlendirme internet ilanları bakımından çok daha güçlü biçimde geçerlidir. İlan, satıcının talep ettiği fiyatı gösterebilir; ancak tarafların hangi bedel üzerinde anlaştığını ve ödemenin hangi tutarda gerçekleştiğini tek başına kanıtlamaz.
Fakat madalyonun bir de öbür yüzü var. Vergi Usul Kanunu'nun 3'üncü maddesine göre, iktisadi, ticari ve teknik gereklere uymayan veya olayın özelliğine göre normal ve alışılmış olmayan bir durumu iddia eden taraf, bu iddiasını ispatlamakla yükümlüdür.
İlanda 9 milyon lira görünen bir taşınmazın tapuda 5 milyon liraya devredilmesi, idare açısından açıklanması gereken önemli bir farktır. İlanın malik tarafından verilmemiş olması, yetkilendirme sözleşmesinin bulunmaması ve gerçek ödeme akışının 5 milyon lirayı göstermesi ise mükellefin açıklamasını güçlendiren unsurlardır.
Sonuç, tek bir rakama değil, delillerin tamamına göre belirlenmelidir.
Böyle bir yazı gelirse
Öncelikle gelen yazının hukuki niteliğini tespit edin. Gönüllü uyuma davet yazısı ile Vergi Usul Kanunu'nun 370'inci maddesinde düzenlenen izaha davet aynı şey değildir. Süreleri, usulleri ve ceza sonuçları birbirinden farklıdır.
Ardından internet ilanının kim tarafından, hangi tarihte ve hangi yetkiye dayanılarak verildiğini belirleyin. Malik tarafından verilmemiş ve herhangi bir yetkilendirmeye dayanmayan ilan, doğrudan mükellefin beyanı olarak kabul edilemez.
Sonra ödeme akışını dosyalayın: banka dekontları, satış sözleşmesi, varsa kredi kayıtları, emlakçıyla yapılan yazışmalar, taşınmazın fiili durumu ve satış fiyatını etkileyen özel koşullar.
Gerçek satış bedelini destekleyen belgeler varsa internet ilanının ispat gücü önemli ölçüde zayıflar. Belgeler yetersizse 9 milyon liralık ilan, mükellefin açıklaması gereken ciddi bir çelişkiye dönüşür.
Dokunulmazlar'da Al Capone'u kimsenin önemsemediği mali kayıtlar yakalamıştı. Bugün gayrimenkul satışlarında o kayıtların yerini büyük veri aldı.
Tapudaki rakam, internet ilanı, banka hareketi, ekspertiz raporu ve gelir vergisi beyannamesi artık ayrı dosyalarda durmuyor. Hepsi aynı ekranda yan yana geliyor.
Bazen soruşturma, yalnızca iki rakam arasındaki farkla başlıyor: ilanda 9 milyon, tapuda 5 milyon.
Kaynaklar
- 492 sayılı Harçlar Kanunu, m. 63 ve (4) sayılı Tarife.
- Vergi Usul Kanunu Genel Tebliği (Sıra No: 538), 31.05.2022 tarihli ve 31852 sayılı Resmî Gazete.
- Vergi Usul Kanunu Genel Tebliği (Sıra No: 595), 05.09.2026 tarihli ve 33361 sayılı Resmî Gazete. Yeni
- Gelir İdaresi Başkanlığı, Diğer Kazanç ve İratların Vergilendirilmesi Rehberi (2026).
- Gelir İdaresi Başkanlığı, 2026 Gelir Vergisi Tarifesi.
- Danıştay 9. Daire, 20.05.2021, E.2020/6223, K.2021/3075.
Dr. Hasan Dönmez
Bu yazıya dair bir soru ya da elinizde bir dosya varsa yazın →